
離婚が決まったとき、多くの方が最初に悩むのが「今の家をどうするか」です。特に夫名義の住宅ローンが残っている家に、離婚後も妻(と子ども)が住み続けたいというご相談は取手市でもよくいただきます。結論から言うと、住み続けることは可能ですが、方法によっては数年後に大きなトラブルになりかねません。この記事では、取手市で地域密着の不動産売却・買取を行うハウスドゥ取手戸頭店が、住み続ける方法とリスク、そして「まず今いくらで売れるかを知る」ことがなぜ第一歩なのかを解説します。
※税金・法律・住宅ローンの取り扱いは個別事情で異なります。具体的な判断は弁護士・司法書士・金融機関にご確認ください。本記事は一般的な情報として、不動産の売却・査定の観点から整理したものです。
- 離婚後、夫名義の住宅ローンが残る家に妻が住み続けられる?
- 妻が住み続ける4つの方法とリスク
- 夫名義のまま住み続ける「4つの大きなリスク」
- 財産分与で家はどう評価される?|アンダーローンとオーバーローン
- 【取手店の視点】まず「今いくらで売れるか」を知ることが第一歩
- 30〜40代の離婚で「売却して現金化」が後腐れない理由
- 住み続けると決めた場合に必ずやっておく3つのこと
- 離婚で住宅ローンが残る家を売るときの流れと期間の目安
- 一戸建て・マンション・平屋など物件の種類で変わる売りやすさ
- 売らずに賃貸に出す選択肢と、事前に確認したいこと
- 競売物件になる前に動く|滞納とオーバーローンのリスク
- 売却後の住まいと暮らしを具体的に考えておく
- 取手市・我孫子市・龍ケ崎市の離婚に伴う不動産売却はハウスドゥ取手戸頭店へ
- 離婚と住宅ローンが残る家に関するよくある質問(FAQ)
離婚後、夫名義の住宅ローンが残る家に妻が住み続けられる?
結論として、夫名義のローンが残っていても、離婚後に妻が住み続けること自体は可能です。ただし、住宅ローンの契約は「名義人(夫)がその家に住む」ことを前提としているのが一般的で、名義人が住まなくなると契約違反として一括返済を求められる可能性があります。ここを理解しないまま住み続けると、後で家を失うリスクにつながります。
妻が住み続ける4つの方法とリスク
方法1:夫が住宅ローンを払い続ける
最も手続きが簡単ですが、夫の滞納リスクが残ります。夫が払えなくなれば家は競売にかけられ、妻子は退去を迫られます。ローン継続を公正証書にしておくことが重要です。
方法2:妻が夫に家賃を払って住む
使用貸借・賃貸借の形にする方法です。家賃が安すぎるとみなし贈与とされる可能性があります。
方法3:妻が住宅ローンを借り換える(名義変更)
妻の単独名義にできれば最も安全ですが、妻に安定収入がないと借り換え審査が通りにくいのが現実です。パート収入だけでは難しいケースが多くあります。
方法4:離婚前に完済する/売却して清算する
資金があれば完済、なければ売却して現金で分ける方法です。トラブルの芽を残さない点で最も後腐れがありません。
夫名義のまま住み続ける「4つの大きなリスク」
- 一括返済の要求:名義人が住まなくなると、契約違反として金融機関から残債の一括返済を求められることがある。
- 強制退去:夫がローンを滞納すれば家は競売にかけられ、妻子は住まいを失う。
- 夫が勝手に売却:名義が夫のままだと、妻に無断で家を売られてしまう可能性がある。
- 児童扶養手当(母子手当)への影響:夫名義の家に無償で住む形が「養育の一部」とみなされ、受給に影響する場合がある。
これらは「今は関係ない」と思っていても、離婚から数年後に突然表面化することが多いリスクです。
また、住宅ローンが夫婦の連帯債務や、妻が連帯保証人になっている状態のまま離婚するケースも少なくありません。この場合、名義変更をしていなければ、たとえ家に住んでいなくても、元夫が返済を滞納した際に金融機関から直接請求を受ける立場のままです。「自分がどのような契約状況にあるのか」「連帯保証人から外れる変更は可能か」といった点は、離婚前に金融機関へ確認しておきたい重要な注意点です。
財産分与で家はどう評価される?|アンダーローンとオーバーローン
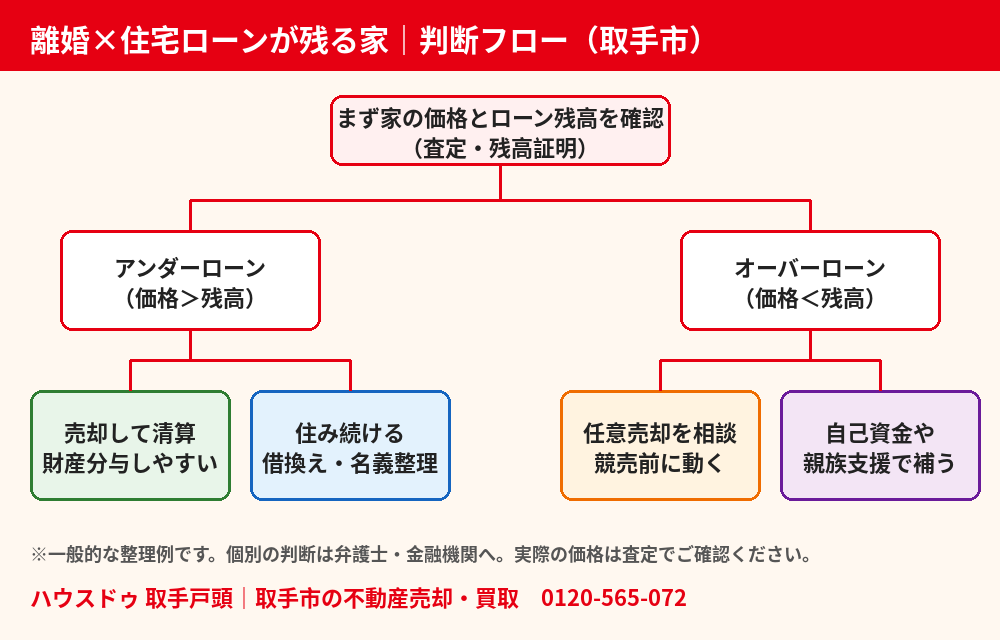
家は夫婦の共有財産として財産分与の対象になります。判断の分かれ目は、家の時価とローン残高のどちらが大きいかです。
- アンダーローン(時価>残債):売れば手元にお金が残る。差額を2人で分けられる。
- オーバーローン(残債>時価):売っても残債が残る。この場合は任意売却という選択肢を検討することになる。
どちらに当てはまるかは、「今の売却価格(時価)」と「ローン残高」の2つの数字が分からないと判断できません。だからこそ、話し合いの前にこの2つを把握することが出発点になります。
また、財産分与を請求できる期間にも期限があります。2026年4月1日に施行された改正民法768条2項により、財産分与の請求期限は離婚成立から2年から5年に延長されました(2026年3月31日以前に離婚が成立した場合は従来どおり2年です)。この期限は除斥期間のため、過ぎてしまうと原則として請求できなくなります。家の名義や売却の話し合いを先延ばしにしていると機会を逃すおそれがあるため、早めに方向性を決めておくと安心です。
【取手店の視点】まず「今いくらで売れるか」を知ることが第一歩
離婚の話し合いは、感情的になりやすく、数字が曖昧なまま「どちらが住む」「ローンはどうする」と進みがちです。しかし財産分与も、住み続ける判断も、売却の判断も、すべて「今の売却価格」が分からなければ正しく決められません。取手戸頭店では、離婚に伴うご相談の第一歩として、まず無料査定で今の価格を把握することをおすすめしています。査定額を知ったうえで「住み続ける」「売って分ける」を選べば、後悔が残りにくくなります。
30〜40代の離婚で「売却して現金化」が後腐れない理由
お子様の学区や生活環境を理由に「住み続けたい」というお気持ちは自然なことです。ただ、夫名義のローンが残る家に住み続けることは、上記4つのリスクを何年も抱え続けることでもあります。売却して現金で分ければ、住宅ローンの名義・連帯保証・滞納リスクといった「元配偶者とのつながり」を断ち切ることができます。特にオーバーローンの場合は、滞納が起きる前に任意売却を検討することで、競売より高く売れて残債を圧縮できることがあります。「まだ滞納していない今」が動きやすいタイミングです。
住み続けると決めた場合に必ずやっておく3つのこと
- 公正証書を作る:ローンの支払い者・養育費・家の扱いを口約束でなく公正証書に残す。夫の滞納時に妻を守る備えになる。
- 名義変更を検討する:可能ならローン・不動産の名義を整理する。ローン完済後に所有権をどうするかも決めておく。
- 連帯保証人を外す手続きを確認する:妻が夫のローンの連帯保証人になっている場合、離婚後も返済義務が残る。金融機関に外せるか必ず確認する。
離婚で住宅ローンが残る家を売るときの流れと期間の目安
離婚に伴って家を売るときは、「いくらで売れるか」と「ローンがいくら残っているか」を並べて見るところから始まります。下の表は、取手市で離婚に伴う売却をご相談いただく場合の一般的な流れです。期間は物件や金融機関の対応で変わるため、あくまで目安としてご覧ください。
| ステップ | やること | ポイント |
|---|---|---|
| 1. 現状把握 | ローン残高証明の取得・名義と持ち分の確認 | 夫婦どちらの名義か、連帯債務・連帯保証の有無も確認 |
| 2. 査定 | 不動産会社へ査定を依頼(机上・訪問) | 複数社の数字を比べ、売却と住み続ける場合を並べて検討 |
| 3. 方針決定 | 売る・住み続ける・賃貸に出すを決める | 財産分与や養育費の話し合いと並行して整理 |
| 4. 売却活動・契約 | 仲介または買取で買主を探し、売買契約 | 共有名義は双方の同意と署名・押印が必要 |
| 5. 決済・引渡し | 残債の完済・抵当権抹消・引渡し | 売却代金でローンを返し切れるかが最大の分かれ目 |
離婚の成立前でも後でも売却自体は可能ですが、名義人が連絡を取りづらい状況になると手続きが止まりやすいため、話し合いができるうちに査定だけでも済ませておくと、その後の判断がしやすくなります。
一戸建て・マンション・平屋など物件の種類で変わる売りやすさ
同じ「家」でも、物件の種類によって見られるポイントが異なります。取手市で多いのは、ファミリー向けのマンションと、駅から車やバスで通う一戸建てです。以下は売却を考えるうえでの一般的な見方で、価格を保証するものではありません。
| 物件の種類 | 見られやすい点 | 離婚時の注意 |
|---|---|---|
| マンション | 駅からの距離・管理状態・築年数 | 管理費や修繕積立金の滞納がないか確認。ファミリー向け間取りは検討されやすい |
| 一戸建て(一軒家) | 土地の広さ・建物の状態・周辺環境 | 土地と建物で名義が分かれていないか、境界や越境の有無を確認 |
| 平屋 | 段差の少なさ・土地の形 | 将来の暮らしやすさを重視する買主に検討されることがある |
| 新築マンション・築浅 | 購入から年数が浅く、ローン残高が大きい | オーバーローンになりやすいため、早めの査定が安心 |
古い一戸建てでも「売れない」とは限りません
築年数が経った一軒家でも、土地として評価されたり、買取で現況のまま引き取れる場合があります。ハウスドゥ取手戸頭店は買取専門の強みを活かし、リフォームや片付けをしないまま売却したいというご相談にも対応しています。
売らずに賃貸に出す選択肢と、事前に確認したいこと
「今は売りたくないが、住むのもつらい」というときに、賃貸として貸し出す方法を考える方もいます。ファミリー向けの賃貸マンションや賃貸の一戸建てには一定のニーズがありますが、離婚の場面では次の点に注意が必要です。
- ローン契約の確認:住宅ローンは本人の居住用が前提のことが多く、賃貸に出すには金融機関の承諾が必要になる場合があります。無断で貸すと契約違反になるおそれがあります。
- 家賃とローン返済のバランス:家賃収入だけでローンと管理費・修繕費をまかなえるかを事前に試算しておきます。
- 空室・修繕のリスク:空き家になる期間や設備の故障など、元夫婦のどちらが負担するかを書面で決めておくと後のトラブルを防げます。
賃貸にする場合も、将来売却することになったときに備えて、現時点の査定額を記録しておくと比較しやすくなります。
競売物件になる前に動く|滞納とオーバーローンのリスク
離婚の混乱でローンの返済が止まると、金融機関から期限の利益の喪失(一括返済の請求)を受け、最終的に裁判所を通じた競売にかけられることがあります。競売物件として売られると、一般に市場での売却より価格が下がりやすく、残債が多く残ってしまう場合があります。
滞納が起きる前、あるいは滞納が短期間のうちに相談すれば、任意売却で金融機関と調整しながら市場に近い条件で売却を目指せる可能性があります。「まだ払えているから大丈夫」と先送りせず、残高と査定額の差が見えた段階で早めに相談することをおすすめします。
売却後の住まいと暮らしを具体的に考えておく
売却を決めたあとは、新しい住まいも同時に検討します。お子さんの学区や通勤・通学の便を考え、賃貸・中古の一戸建て・新築マンションなどの選択肢を比べるのが一般的です。取手市内で住み替える場合も、市外に移る場合も、売却の引渡し時期と新居の入居時期がずれないよう、スケジュールを逆算しておくと慌てずに済みます。
一時的に賃貸へ住み替えて、落ち着いてから次の住まいを探すという方法もあります。ハウスドゥ取手戸頭店では、売却のご相談とあわせて、引渡し時期の調整についてもお話をうかがっています。
▶関連記事:売りに出ても売れない土地の交渉の進め方や、取手市の相続した空き家と3,000万円特別控除もあわせてご覧ください。
取手市・我孫子市・龍ケ崎市の離婚に伴う不動産売却はハウスドゥ取手戸頭店へ
ハウスドゥ取手戸頭店(株式会社JOB HOPE 茨城県知事(2)第7366号)は、買取専門・地域密着で取手市を中心に我孫子市・龍ケ崎市・利根町エリアの不動産に対応しています。イメージキャラクターに古田敦也氏を起用するハウスドゥブランドの安心感のもと、離婚に伴う売却ではスピードと秘密厳守を重視。オーバーローンの任意売却のご相談や、「住み続けるか売るか」で迷っている段階でも歓迎です。まずは今いくらで売れるかを無料査定でお確かめください。取手市の売却の全体像は取手市の不動産売却|相場・費用・流れの完全ガイドもあわせてご覧ください。
▶さらに詳しく:転勤で住宅ローンが残ったままの家をどうするか迷っている方は、転勤で家をどうする?住宅ローン残債と売却の判断【取手市】もあわせてご覧ください。
離婚と住宅ローンが残る家に関するよくある質問(FAQ)
Q. 離婚後、夫名義のローンが残る家に妻は住み続けられますか?
A. 住み続けること自体は可能ですが、名義人が住まなくなると契約違反で一括返済を求められる可能性や、夫の滞納で退去になるリスクがあります。公正証書や名義変更で備えることが重要です。
Q. 売るべきか、住み続けるべきかはどう決めればよいですか?
A. まず「今の売却価格」と「ローン残高」の2つを把握してください。売れば手元にお金が残る(アンダーローン)のか、残債が残る(オーバーローン)のかで判断が変わります。無料査定で今の価格を確認するのが第一歩です。
Q. オーバーローンでも売れますか?
A. 任意売却という方法があります。滞納が起きる前に動けば、競売より高く売れて残債を圧縮できることがあります。金融機関との調整が必要なため、早めのご相談をおすすめします。
Q. 妻が連帯保証人の場合、離婚すれば返済義務はなくなりますか?
A. 自動ではなくなりません。連帯保証人から外れるには金融機関の同意が必要です。離婚前に外せるか必ず確認してください。
Q. 取手市の家の査定だけでも相談できますか?
A. はい。売却を前提としない査定のみのご相談も歓迎です。秘密厳守で対応します。今の価格を知ることが、離婚の話し合いを進める土台になります。
Q. 離婚前と離婚後、家を売るならどちらが良いですか?
A. どちらでも売却は可能ですが、名義や持ち分の確認・双方の署名が必要になるため、連絡が取れるうちに進めるほうが手続きは止まりにくくなります。財産分与の条件とあわせて弁護士などにもご相談ください。
Q. 家を賃貸に出して、家賃でローンを返す方法はありますか?
A. 住宅ローンは居住用が前提の契約が多く、賃貸にするには金融機関の承諾が必要な場合があります。家賃とローン・管理費のバランスも事前に試算してください。
Q. 一戸建てとマンションで、売却の進め方は変わりますか?
A. 基本の流れは同じですが、マンションは管理状態や修繕積立金、一戸建ては土地の境界や建物の状態が確認のポイントになります。まずは査定で現状の見立てをご確認ください。
離婚に伴う不動産売却は、名義や連帯保証といった複雑な問題が絡むため、条件次第で対応方法が大きく変わります。ハウスドゥ取手戸頭店では、茨城県内(取手市・我孫子市・龍ケ崎市・利根町・河内町)のお客様からのご相談を日々お受けしており、一人ひとりの事情を大切にヒアリングした上で最適な選択肢をご提案しています。まずは無料査定フォームから、今の家の価格を探すところから始めてみてください。
▶あわせて読みたい:取手市の不動産売却・買取|空き家・相続もハウスドゥ 取手戸頭
▶あわせて読みたい:取手戸頭店の売却査定実績とお客様の声はこちらでご紹介しています。取手市の売却査定実績・お客様の声
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


