
「転勤の辞令が出たけれど、住宅ローンがまだ残っている家をどうすればいいのか分からない」——取手市周辺では、つくばエクスプレスや常磐線で都内・県外へ通勤する方も多く、突然の転勤で持ち家の扱いに悩むご相談が少なくありません。売るべきか、貸すべきか、それとも空き家のまま様子を見るべきか。この記事では、住宅ローンが残ったまま家を売却する方法と、売却価格がローン残高を下回る「オーバーローン」への対処法を、取手市の実情に沿って解説します。
転勤が決まったら、まず確認すべき3つのこと
転勤の内示を受けたら、不動産の方向性を決める前に、次の3点を整理しておくことが第一歩です。
①住宅ローンの残高(残債)
金融機関に依頼すれば「残高証明書」を発行してもらえます。売買契約日の前日時点の残高が、後述する税務上の判断や住み替えローンの検討で必要になるため、早めに取得しておきましょう。
②今の家がいくらで売れそうか(査定額)
残債と売却見込み額を比較して、初めて「オーバーローン」か「アンダーローン」かが分かります。ハウスドゥ!取手戸頭店では机上査定・訪問査定のどちらにも対応しており、転勤までの期間が短い場合はまず机上査定でおおよその相場感をつかむ方法もあります。
③転勤の期間(単身赴任か、家族で転居か)
数年で戻る見込みがあるのか、期限が未定なのかによって「売る」「貸す」「空き家のまま維持する」の向き不向きが変わります。特に家族全員で転居し、自宅が完全に空き家になる場合は、賃貸に出す選択肢も現実的になります。
選択肢は3つ|売る・貸す・空き家のまま持つ
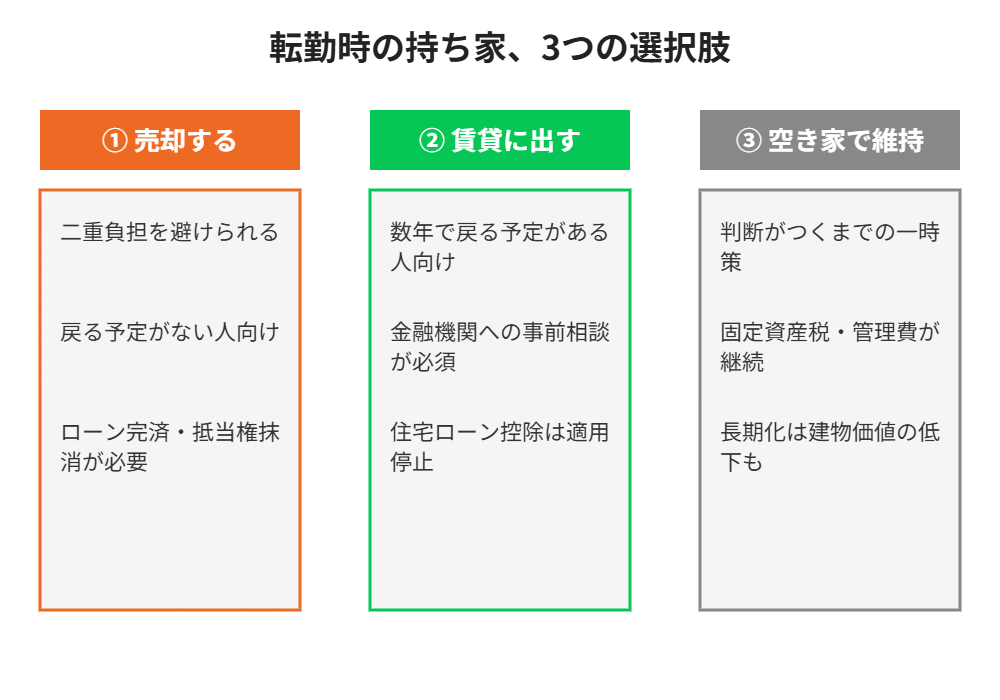
転勤時の持ち家の扱いには、大きく分けて3つの選択肢があります。それぞれの特徴を整理します。
選択肢1:売却する
住宅ローンの支払いと転勤先の住居費(家賃や新居のローン)の二重負担を避けられるのが最大のメリットです。特に「戻る見込みがない」「管理の手間をかけたくない」という方に向いています。ただし、抵当権が設定されている家は、住宅ローンを完済して抵当権を抹消しない限り売却できないという制約があります。
選択肢2:賃貸に出す
数年後に戻る予定がある場合の選択肢です。ただし、住宅ローンは「本人が居住すること」を条件に低金利で貸し出されている商品のため、無断で賃貸に出すと契約違反となり、金融機関から残債の一括返済を求められるリスクがあります。賃貸に出す場合は、事前に金融機関へ相談し、賃貸を認めてもらえるか、あるいは不動産投資用ローンへの切り替えが必要かを確認することが欠かせません。また、住宅ローン控除は「自ら居住する住宅」であることが要件のため、賃貸に出している期間は控除の適用が停止し、帰任後に自宅へ戻れば残りの期間について再開できます。
選択肢3:空き家のまま維持する
すぐに判断がつかない場合、当面は空き家として維持する方法もあります。ただし固定資産税・都市計画税、火災保険料、修繕・管理の手間は転勤先でも発生し続けます。取手市内でも空き家の管理不全は近隣とのトラブルにつながりやすく、長期化するほど売却時の建物価値も下がりやすいため、あくまで一時的な選択として捉えるのが現実的です。
住宅ローンが残ったまま売却する方法
結論として、住宅ローンが残っていても家は売却できます。ポイントは「売却価格で残債を完済できるか」です。
アンダーローン(売却価格>残債)の場合
売却代金で住宅ローンを一括完済し、抵当権を抹消したうえで買主に引き渡します。手元に資金が残るケースも多く、最もシンプルなパターンです。決済(引き渡し)と同日に、司法書士が残債の完済・抵当権抹消・所有権移転登記をまとめて行います。
オーバーローン(売却価格<残債)の場合
売却代金だけでは残債を完済できない状態です。この場合、主に次の3つの方法で差額を埋めます。
- 自己資金で補填する:預貯金などで不足分を穴埋めし、残債を完済します。最もシンプルですが、まとまった資金が必要です。
- 住み替えローンを利用する:今の家の残債と、転勤先や帰任後の新居の購入資金を一本化して借り入れる方法です。ただし審査は通常の住宅ローンより厳しく、安定した収入や一定の勤続年数が求められる点に注意が必要です。
- 任意売却を検討する:自己資金での補填も住み替えローンも難しい場合の選択肢です。金融機関の同意を得たうえで、残債が残る状態のまま家を売却します。競売より高値での売却が期待できますが、債権者との交渉が必要になるため、早めに不動産会社へ相談することが重要です。
オーバーローンで譲渡損失が出たときの税金の特例
国税庁の制度上、住宅ローンの残高を下回る価格で家を売却し、譲渡損失(売却損)が生じた場合には、一定の要件を満たすと税負担を軽くできる特例があります。
特定のマイホームの譲渡損失の損益通算及び繰越控除の特例
国税庁タックスアンサーNo.3390(令和8年4月1日現在法令等)によると、令和9年12月31日までに住宅ローンのあるマイホームをローン残高より低い価格で売却して損失が生じた場合、一定の要件を満たせば、その譲渡損失をその年の給与所得など他の所得と損益通算でき、控除しきれなかった分は翌年以後3年間繰り越して控除できます。買い替え先を取得しない場合でも適用できる点が特徴です。
主な要件は次のとおりです(詳細は税務署または税理士に確認してください)。
- 売った年の1月1日時点で、家屋・敷地の所有期間がともに5年を超えていること
- 売買契約日の前日時点で、その家に償還期間10年以上の住宅ローンの残高があること
- 譲渡価額がその住宅ローンの残高を下回っていること
- 親子・夫婦など特別な関係がある人への売却でないこと
損益通算の限度額は「売買契約日の前日における住宅ローン残高-売却価額」で計算されます。なお、この特例は住宅ローン控除(住宅借入金等特別控除)と併用が可能です。適用には確定申告で「特定居住用財産の譲渡損失の金額の明細書」などの添付が必要なため、対象になりそうな場合は早めに税理士や税務署へ相談しておくと安心です。
取手市で転勤による売却を検討する際のポイント
公示地価2026年(令和8年)の取手市住宅地の平均価格は46,454円/平方メートルで、前年比+3.6%と県内では数少ない上昇エリアです。令和5年46,800円/平方メートル→令和6年47,800円/平方メートル(+0.9%)→令和7年48,600円/平方メートル(+1.3%)と3年連続で上昇しており、取手駅前や戸頭・藤代エリアでも相場は底堅く推移しています(地点により数値は異なるため、実際の売却額は個別査定での確認が前提です)。転勤による売り急ぎで相場より大きく下げて売ってしまうと、オーバーローンの幅が広がる原因にもなるため、複数社への査定依頼や、地元の成約事例に詳しい不動産会社への相談が重要です。
転勤前にやっておきたい売却スケジュールの目安
転勤は引っ越しの期日が決まっていることが多く、通常の売却よりスピード感が求められます。目安として、査定依頼から引き渡しまで3〜6か月程度を見込んでおくと安心です。
- 内示〜1か月目:複数社へ査定依頼、住宅ローン残高証明書の取得、売る・貸す・維持するの方針決定
- 1〜3か月目:媒介契約、販売活動開始、内覧対応
- 3〜5か月目:買主決定、売買契約、住宅ローンの一括返済手続きの準備
- 5〜6か月目:決済・引き渡し、抵当権抹消、転居
転勤までに売却が間に合わない場合は、単身赴任で家族が住み続けながら並行して売却活動を進める、あるいは自社買取で引き渡し時期の融通を利かせるといった方法も選択肢になります。
ハウスドゥ!取手戸頭店に相談するメリット
ハウスドゥ!取手戸頭店は取手市に根差した買取専門店として、仲介での売却だけでなく自社での買取にも対応しています。転勤で引っ越し期日が決まっている場合、買取なら販売活動の期間を待たずに現金化でき、引き渡し時期の調整もしやすいという特徴があります。住宅ローンの残債やオーバーローンの見通しについても、査定時に合わせてご相談いただけます。
転勤が決まってから売却完了までの時間配分
転勤の辞令から赴任日までの期間は人によって異なりますが、売却には査定・媒介契約・販売活動・契約・引き渡しと複数の工程があるため、一般に3〜6か月程度を見込むのが目安です。赴任日が迫っている場合は、通常の仲介と買取のどちらが間に合うかを早めに比べておくことが大切です。
| 赴任までの残り期間 | 検討しやすい進め方 | 注意点 |
|---|---|---|
| 半年以上 | 仲介で相場を見ながら売り出す | 内覧対応を家族や不動産会社と分担しておく |
| 3か月前後 | 仲介と買取の査定を並行して比較する | 期限までに売れない場合の備えとして買取価格も確認する |
| 1〜2か月 | 買取や、赴任後に売却を進める方法も検討する | 引き渡しや契約の立ち会いを委任できるか事前に確認する |
※上記は一般的な考え方の目安であり、物件の状態や市況によって変わります。個別の見通しは査定時に不動産会社へご確認ください。
転勤で家を空ける場合の「売却」と「賃貸」の費用の見方
売るか貸すかは、手元に残るお金だけでなく、手間や将来の予定も含めて比べる必要があります。それぞれにかかる主な費用の種類を整理しました。金額は物件や契約内容によって異なるため、具体的な数字は見積りで確認してください。
| 選択肢 | 主にかかる費用・手続き |
|---|---|
| 売却 | 仲介手数料(上限は売買価格400万円超で「価格×3%+6万円+消費税」)、印紙税、抵当権抹消の登記費用、必要に応じて譲渡所得の税金 |
| 賃貸 | 借り手募集・管理の費用、修繕費、固定資産税、金融機関への相談や承諾、家賃収入の確定申告 |
| 空き家のまま維持 | 固定資産税、光熱費・保険料、定期的な換気や草取りなどの管理の手間 |
売却の費用の全体像は取手市の不動産買取の手数料の記事でも整理しています。
転勤で転居した家を売るときの3,000万円特別控除
マイホームを売ったときの譲渡所得から最大3,000万円を差し引ける特例は、転勤などで住まなくなった家でも、一定の期間内に売却すれば使える場合があります。国税庁の解説では、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることなどが要件とされています。
- 転居後に家を賃貸に出すと、居住用財産として扱われず特例の対象外になる場合があります。
- 所有期間や過去の特例利用の有無など、他にも要件があります。
- 適用の可否は個別の状況で変わるため、売却前に税務署や税理士へ確認してください。
特例の比較や併用については買い替え特例と3,000万円控除の比較で詳しく解説しています。
転勤売却でよくある失敗と対策チェックリスト
- ローン残高を確認せずに動き出す:残高証明書を取り寄せ、売却価格が残債を上回るかを先に把握します。
- 賃貸にする前に金融機関へ相談しない:住宅ローンは居住が前提の契約が多いため、賃貸に切り替える際は事前の相談が必要です。
- 赴任後の立ち会いを考えていない:契約や引き渡しに出向けない場合の委任方法を、不動産会社に確認します。
- 会社の制度を確認しない:社宅や住宅手当、赴任費用の補助などは会社ごとに異なります。
- 単身赴任の期間が読めないまま空き家にする:維持費が続くため、見直す時期をあらかじめ決めておきます。
単身赴任中のマンション売却で起こりがちな失敗は取手市の単身赴任とマンション売却の記事が参考になります。抵当権の仕組みと抹消費用は抵当権とは?設定費用とローン抹消で確認できます。
あわせて読みたい記事
▶さらに詳しく:新居を購入してから今の家を売る「買い先行」、先に売却してから購入する「売り先行」で迷っている方は、オーバーローンの住み替え|売り先行と買い先行【取手市】もあわせてご覧ください。
▶さらに詳しく:離婚に伴い住宅ローンが残る家をどうするか迷っている方は、離婚後ローンが残る家に妻は住める?取手市で売却か住み続けるかの判断で詳しく解説しています。
まとめ
転勤で持ち家の扱いに迷ったときは、まず住宅ローンの残高と査定額を確認し、売却価格が残債を上回るか下回るかを把握することが出発点です。オーバーローンの場合も、自己資金の補填・住み替えローン・任意売却といった方法があり、譲渡損失が出た場合の税制上の特例も用意されています。取手市は公示地価が3年連続で上昇しているエリアもあり、査定次第では想定より有利に売却できる可能性もあります。判断に迷う場合は、早めに地元の不動産会社へ相談し、ローン残高証明書を準備したうえで無料査定を受けてみることをおすすめします。
取手市の不動産売却全般については、ハウスドゥ!取手戸頭店のトップページから査定・相談窓口をご確認いただけます。
よくある質問(FAQ)
Q1. 住宅ローンが残っていても家は売却できますか?
A. 売却できます。抵当権が設定されている家は、売却代金や自己資金でローンを完済し、抵当権を抹消することで引き渡しが可能になります。売却価格が残債を下回るオーバーローンの場合は、自己資金の補填や住み替えローン、任意売却などの方法を検討します。
Q2. 転勤で家を貸したいのですが、住宅ローンのままでも大丈夫ですか?
A. 住宅ローンは本人が居住することを前提とした商品のため、無断で賃貸に出すと契約違反となり、残債の一括返済を求められるリスクがあります。賃貸に出す場合は事前に金融機関へ相談し、賃貸の許可や不動産投資用ローンへの切り替えの要否を確認してください。
Q3. 賃貸に出している間、住宅ローン控除は使えますか?
A. 住宅ローン控除は自ら居住する住宅であることが要件のため、賃貸に出している期間は適用が停止します。ただし、控除期間内に自宅へ戻った場合は、残りの期間について再度適用を受けられます。
Q4. オーバーローンで売却して損失が出た場合、税金の負担を軽くする方法はありますか?
A. 一定の要件を満たせば「特定のマイホームの譲渡損失の損益通算及び繰越控除の特例」が使え、譲渡損失をその年の給与所得などと相殺し、控除しきれない分は翌年以後3年間繰り越せます(国税庁タックスアンサーNo.3390)。適用には所有期間5年超などの要件があるため、確定申告前に税務署や税理士へ確認することをおすすめします。
Q5. 転勤までの期間が短くても売却は間に合いますか?
A. 査定から引き渡しまで一般的に3〜6か月が目安ですが、期間が短い場合は自社買取であれば販売活動の期間を待たずに現金化できます。まずは早めに査定を依頼し、売却・買取・単身赴任での並行対応など複数の選択肢を比較することをおすすめします。
Q6. 売る・貸す・空き家のまま持つ、どれを選べばよいか迷っています。
A. 転勤が数年で終わり戻る予定がはっきりしている場合は賃貸、戻る予定がない・管理の負担を避けたい場合は売却が向いています。空き家のまま維持する方法は、固定資産税や管理の手間が転勤先でも発生し続けるため、あくまで判断がつくまでの一時的な選択と考えるのが現実的です。
Q7. 転勤の辞令が出てから、いつまでに売却を始めればよいですか?
A. 売却には一般に3〜6か月程度を見込みます。赴任日が近い場合は、通常の仲介と買取の査定を並行して依頼し、期限に合う方法を選ぶと判断しやすくなります。
Q8. 転勤で住まなくなった家を売るとき、3,000万円特別控除は使えますか?
A. 住まなくなった日から3年を経過する日の属する年の12月31日までに売却するなどの要件を満たせば、使える場合があります。賃貸にすると対象外になることもあるため、売却前に税務署や税理士へ確認してください。
Q9. 赴任先から契約や引き渡しの手続きはできますか?
A. 委任状を使った手続きなど、状況に応じた方法がとれる場合があります。必要な書類や手順は物件や金融機関によって異なるため、早めに不動産会社へ相談してください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


