
「マイホームを売って3,000万円特別控除を使うつもりだが、相続した土地の分もまとめて申告する場合、取得費加算の特例も一緒に使えるのだろうか」——取手市や利根町で不動産の売却をお考えの方から、こうしたご相談をいただくことがあります。3,000万円特別控除(居住用財産の譲渡所得の特別控除)と取得費加算の特例は、どちらも譲渡所得税を軽減できる制度ですが、対象となる不動産の性質によって「併用できる場合」と「選択適用(どちらか一方しか使えない)になる場合」があります。この記事では、当店の別記事で解説しているマイホームの3,000万円特別控除を前提に、取得費加算の特例との関係を整理し、どちらを選ぶべきかの判断材料を解説します。
不動産売却や税金に関するご相談は、ハウスドゥ 取手戸頭店までどうぞ。
☎ 電話:0120-565-072(受付時間 8:00〜21:00)
📩 フォーム:無料査定フォームはこちら
💬 LINE:LINEで気軽に相談
取得費加算の特例とは何か
取得費加算の特例とは、相続または遺贈によって取得した不動産を、一定期間内に売却した場合に、支払った相続税額の一部を「取得費」に加算できる制度です。取得費が増えるということは、売却時の譲渡所得(利益)がその分圧縮されるということであり、結果として譲渡所得税・住民税の負担を軽減できます。国税庁の規定(措置法39条)に基づく制度で、相続税を実際に納めた人だけが対象になる点が最大の特徴です。
制度の趣旨
相続財産に相続税が課税されたうえで、その財産を売却した際にも譲渡所得税がかかると、同じ財産に対して税負担が重複しているように感じられます。この重複感を緩和するために設けられているのが取得費加算の特例です。
3,000万円特別控除(マイホーム特例)との違い
3,000万円特別控除は「自分が住んでいた家」を売却する際に使う特例で、相続税を納めているかどうかは要件になっていません。一方、取得費加算の特例は「相続税を納めた人」が対象で、居住の実態は問われません。この2つは、そもそも制度の狙いが異なる特例です。
対象となる譲渡所得の考え方の違い
3,000万円特別控除は譲渡所得から最大3,000万円を直接差し引く「控除型」の特例です。これに対し、取得費加算の特例は取得費を増額することで譲渡所得そのものを圧縮する「加算型」の特例であり、計算のアプローチが根本的に異なります。
併用できるケース・できないケースの整理
ここが最も誤解されやすいポイントです。同じ「3,000万円控除」という言葉でも、どの制度を指すかによって取得費加算の特例との関係が変わります。
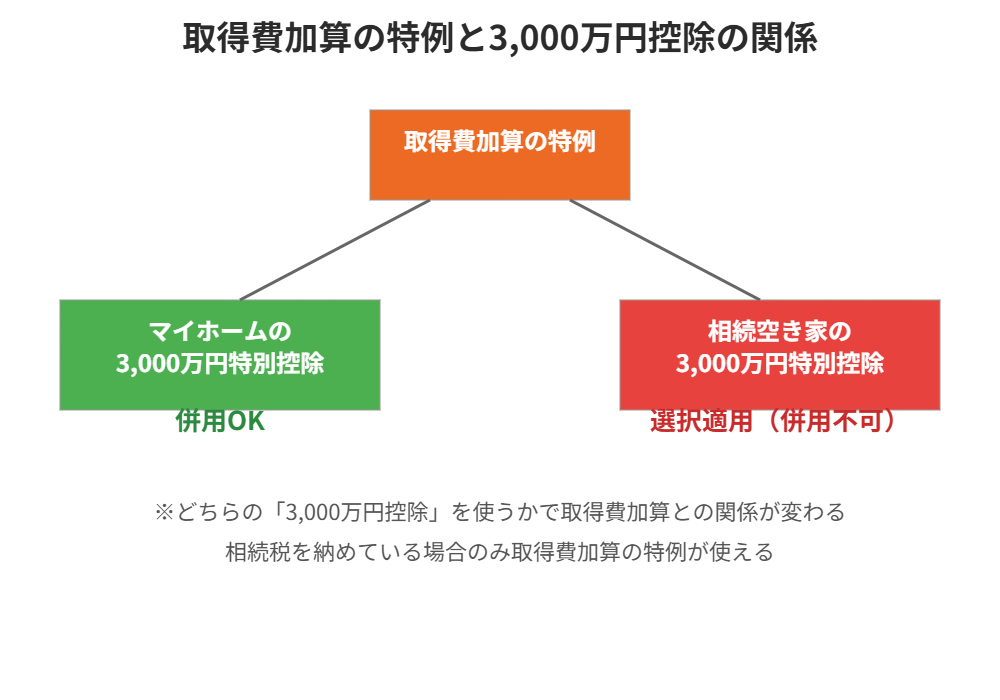
マイホームの3,000万円特別控除との関係
相続によって取得した家に、相続後に相続人自身が住み、それをマイホームとして売却する場合に使う「居住用財産の3,000万円特別控除」は、取得費加算の特例と併用が可能です。つまり、相続税を納めたうえで、その家に自分が住んでからマイホームとして売却したようなケースでは、両方の特例を使って税負担をさらに軽減できる可能性があります。
相続空き家の3,000万円特別控除との関係(併用不可)
一方、被相続人が一人で住んでいた家をそのまま空き家として売却する場合に使う「相続空き家の3,000万円控除」は、取得費加算の特例と選択適用となり、併用はできません。当店の別記事「相続空き家3,000万円控除|取手市の手続きと期限」でも触れているとおり、この2つはどちらか有利な方を選ぶ必要があります。マイホーム特例と相続空き家特例は名前が似ていますが、対象となる家の状態(住んでいたか、空き家のままか)で適用される制度が変わる点に注意が必要です。
取得費加算の特例を使うための要件
相続税を納めていること
大前提として、その財産の取得について相続税が課税され、実際に納税していることが必要です。相続税がかからなかった(基礎控除内に収まった)場合は、この特例自体を使うことができません。
相続開始から3年10ヶ月以内の売却
相続開始があった日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで(相続開始からおおむね3年10ヶ月以内)に売却する必要があります。この期限を過ぎると特例は使えなくなるため、相続税の申告と売却のスケジュールを合わせて考えることが重要です。
相続や遺贈により財産を取得していること
生前贈与によって取得した財産は対象外です。あくまで相続または遺贈によって取得した財産の売却が対象となります。
取得費加算額の計算方法
取得費に加算できる金額は、以下の計算式で求めます。
加算額 = その者が納めた相続税額 ×(売却した財産の相続税評価額 ÷(その者の相続税の課税価格+債務控除額))
計算例
たとえば、相続税を600万円納め、そのうち売却した不動産の相続税評価額が2,000万円、課税価格の合計が6,000万円だった場合、加算額は次のようになります。
600万円 ×(2,000万円 ÷ 6,000万円)= 200万円
この200万円が取得費に上乗せされ、譲渡所得(売却価格-取得費-譲渡費用)を計算する際の取得費側に加算されます。譲渡所得が200万円圧縮されるということは、長期譲渡所得の税率20.315%で計算した場合、約40万円の節税効果があることになります。
マイホーム特例と取得費加算を併用する場合の計算順序
併用可能なケースでは、まず取得費加算の特例で取得費を増額し、その後の譲渡所得から3,000万円特別控除を差し引く、という順序で計算します。
併用計算の具体例
売却価格3,500万円、通常の取得費800万円、譲渡費用150万円、取得費加算額200万円のケースで考えます。
譲渡所得 = 3,500万円 -(800万円+200万円)-150万円 = 2,350万円
ここから3,000万円特別控除を適用すると、課税対象額は0円になります。取得費加算を使わなかった場合の譲渡所得は2,550万円で、控除後も同じく0円ですが、譲渡所得が3,000万円を超えるような大きな売却では、取得費加算を併用することで課税対象額そのものを圧縮できる意味が大きくなります。
どちらを優先すべきか、判断のポイント
譲渡所得が3,000万円を大きく超える見込みの場合
マイホーム特例の3,000万円を超える利益が見込まれる場合は、取得費加算を併用することで課税対象額をさらに圧縮できるため、忘れずに申告に含めるべきです。
相続空き家特例か取得費加算かで迷う場合
売却益が3,000万円未満に収まりそうであれば相続空き家特例(3,000万円控除)を選ぶ方が有利なケースが多い一方、相続税を多く納めており売却益がそれほど大きくない場合は取得費加算の方が有利になることもあります。個別の試算が必要なため、税理士への確認をおすすめします。
相続人が複数いる場合の注意
取得費加算額は相続人ごとに、その人が実際に納めた相続税額をもとに計算されるため、共有名義で相続した不動産を売却する場合は、各相続人がそれぞれ自分の納税額に応じた加算額を計算する必要があります。
確定申告での必要書類
相続税の申告書の写し
取得費加算額の計算根拠として、相続税の申告書(第1表・第11表・第11の2表など)の写しが必要です。
取得費加算に関する計算明細書
国税庁の様式「相続財産の取得費に加算される相続税の計算明細書」を作成し、確定申告書に添付します。
譲渡所得の内訳書
マイホーム特例を併用する場合は、居住用財産の3,000万円特別控除の適用を受ける旨を記載した譲渡所得の内訳書もあわせて必要になります。
売却前に確認したい税金の全体像(所得税・住民税・復興特別所得税)
不動産を売却して利益(譲渡所得)が出ると、所得税・復興特別所得税・住民税が課税されます。計算の基本は「譲渡価額 −(取得費 + 譲渡費用)− 特別控除」で、ここで残った金額に税率を掛けます。所有期間が5年を超える長期譲渡所得の場合、税率は所得税15.315%(復興特別所得税を含む)と住民税5%を合わせた20.315%が目安です。所有期間が5年以下の短期譲渡所得では、おおむね39.63%と高くなるため、特例を利用できるかどうかが手取り額を大きく左右します。
土地・建物等の譲渡所得は、株式などの譲渡所得とは別の区分で計算する分離課税です。そのため、株式の売却損と不動産の売却益を通算して相殺することは原則できません。相続した資産を売る場合も同じ考え方で、不動産だけで損益を整理します。
| 項目 | 取得費加算の特例 | マイホームの3,000万円特別控除 | 相続空き家の3,000万円特別控除 |
|---|---|---|---|
| 対象となる資産 | 相続・遺贈で取得した土地・建物等 | ご自身が住んでいた家屋とその敷地 | 被相続人が住んでいた特定の空き家とその敷地 |
| 効果 | 支払った相続税の一部を取得費に加算 | 譲渡所得から最大3,000万円を控除 | 譲渡所得から最大3,000万円を控除(相続人が3人以上の場合は一定の制限あり) |
| 期限の目安 | 相続税の申告期限の翌日から3年以内 | 住まなくなった日から3年を経過する日の属する年の12月31日まで | 相続開始から3年を経過する日の属する年の12月31日まで(適用期間にも注意) |
※制度の細かな要件は改正されることがあります。実際の適用可否は、国税庁の最新の案内をご確認のうえ、税務署や税理士事務所にご相談ください。
譲渡所得の計算で押さえる「取得費」と建物の評価
取得費は「買ったときの金額」そのままではありません
取得費とは、売却する資産を取得したときの購入代金や購入時の仲介手数料などの合計です。ただし、建物については、所有していた期間の経過に応じて価値が下がったものとして、減価償却相当額を差し引いた金額が取得費になります。そのため、建物の評価が下がっている古い家ほど、取得費は小さく、譲渡所得は大きくなりやすい傾向があります。
取得費が分からない場合の考え方
相続した資産では、購入時の契約書が見つからず取得費が分からないことがよくあります。その場合は、譲渡価額の5%を取得費とみなす概算取得費という方法が使えますが、実際の取得費より小さくなるケースが多く、結果として税額が増えがちです。購入時期の資料や登記関係の書類を探し、取得費を証明できる資料を確保しておくことが、特例の効果を高める対策になります。
譲渡費用に含められるもの
売却のための仲介手数料、売買契約書の印紙税、測量費、建物を取り壊して更地で売る場合の解体費用などは、一定の条件のもとで譲渡費用として計上できます。領収書や請求書は必ず保管してください。
特例の利用でよくある失敗と対策
期限を過ぎてから気づく
取得費加算の特例には「相続税の申告期限の翌日から3年以内」という一定の期限があり、相続空き家の特例にも期限があります。売却活動には数か月かかることが多いため、期限から逆算して早めに動き出すことが重要な対策です。
どちらの特例が得か比較せずに売却してしまう
相続した空き家が相続空き家特例の特定の要件を満たす場合でも、譲渡所得の大きさや支払った相続税額によっては、取得費加算のほうが有利になることもあります。売買契約を結ぶ前に、両方のパターンで試算しておくと安心です。
必要書類の準備が間に合わない
確定申告では、相続税の申告書の写し、売買契約書、取得費や譲渡費用の資料などが必要です。相続税の申告をした税理士事務所や、ご自身の控えの保管場所を早めに確認しておきましょう。
相談先の案内:税務署・税理士事務所・不動産会社のサポート
税金の判断は専門性が高いため、役割に応じて相談先を使い分けると安心です。税額の最終的な確認や申告は税務署や税理士事務所が担当し、不動産会社は売却価格の見通しや売却スケジュール、売却に伴う費用の整理といったサポートを行います。ハウスドゥ 取手戸頭店では、取手市・利根町エリアの売却について、仲介と買取の両方を比較しながらご案内しています。税金に関する個別の判断は、税理士などの専門家にご確認ください。
関連記事として、3,000万円特別控除と買換え特例の比較、低未利用土地等の譲渡所得100万円控除と3,000万円控除の併用、取手市の空き家査定もあわせてご覧ください。
取得費加算の特例に関するよくある質問(FAQ)
Q1. 取得費加算の特例と3,000万円特別控除は必ず併用できますか?
A. いいえ。マイホームとして売却する場合の3,000万円特別控除とは併用できますが、相続空き家の3,000万円特別控除とは選択適用となり、併用できません。どちらの3,000万円控除を使うのかによって結論が変わります。
Q2. 相続税を納めていない場合はどうなりますか?
A. 取得費加算の特例は、相続税を実際に納めたことが前提の制度のため、相続税が基礎控除内に収まり納税していない場合は適用できません。
Q3. 相続してすぐに売らないと使えませんか?
A. 相続開始から相続税の申告期限の翌日以後3年を経過する日まで(おおむね3年10ヶ月以内)に売却すれば適用可能です。急いで売る必要はありませんが、期限管理は必要です。
Q4. 取得費加算額はどこで確認できますか?
A. 相続税の申告時に使った申告書の内容から計算します。相続税の申告を依頼した税理士に確認するか、申告書の控えをもとにご自身で計算することも可能です。
Q5. 取得費加算の特例の適用漏れに気づいた場合、あとから申告できますか?
A. 確定申告の期限後に気づいた場合でも、更正の請求という手続きで一定期間内であれば還付を受けられる可能性があります。早めに税務署または税理士にご相談ください。
Q6. マンションの共有名義でも取得費加算は使えますか?
A. 相続や遺贈で取得し、相続税を納めていれば、マンションや共有名義の不動産でも要件を満たせば取得費加算の特例を使うことができます。
Q7. 取得費加算の特例を使うと、いくらくらい税金が減りますか?
A. 支払った相続税のうち、売却した資産に対応する部分が取得費に加算されるため、譲渡所得が小さくなり、その分だけ所得税・住民税が軽くなります。減額の大きさは相続税額や相続税評価額によって変わるため、一律にはお答えできません。税理士事務所や税務署で個別に試算してもらうと確実です。
Q8. 相続した建物を解体してから売ると、特例は使えますか?
A. 取得費加算の特例は、建物を解体して土地だけで売却する場合でも、要件を満たせば利用できます。一方、相続空き家の3,000万円特別控除は、耐震基準を満たす改修または解体といった条件があるため、売却方法を決める前に確認が必要です。
Q9. 売却を考え始めたら、最初に何をすればよいですか?
A. まず相続税の申告書の控えと取得費の資料を探し、売却価格の見通しを不動産会社に相談するのがおすすめです。そのうえで、特例の適用可否を税理士事務所や税務署に確認しながら売却時期を決めましょう。
まとめ
取得費加算の特例は、相続税を納めた方が不動産を売却する際に見落としがちな節税制度です。マイホームとして売却する場合の3,000万円特別控除とは併用が可能ですが、相続空き家の3,000万円控除とは選択適用となる点を正しく理解し、ご自身のケースでどちらが有利かを事前に試算することが大切です。取手市・利根町エリアで相続不動産の売却をお考えの方は、当店までお気軽にご相談ください。
▶ さらに詳しく:基礎控除の重要性:不動産売却で知っておくべき基本と特例
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


