
10年超所有軽減税率の特例とは?
マイホーム(居住用財産)を売却したとき、多くの方がまず思い浮かべるのは「3,000万円特別控除」ではないでしょうか。実はそれとは別に、所有期間が10年を超えるマイホームを売った場合だけ使える「軽減税率の特例」という制度があります。しかも3,000万円特別控除とは違い、この特例は3,000万円特別控除と重ねて(併用して)使うことができる数少ない特例のひとつです。
「うちは何十年も住んでいる家だから、この特例が使えるかもしれない」という方は少なくありません。この記事では、10年超所有軽減税率の特例の仕組み・税率・適用条件・3,000万円特別控除との組み合わせ方を、国税庁の一次情報にもとづいて解説します。
軽減税率の特例と3,000万円特別控除の違い
まず、2つの特例の役割の違いを整理します。
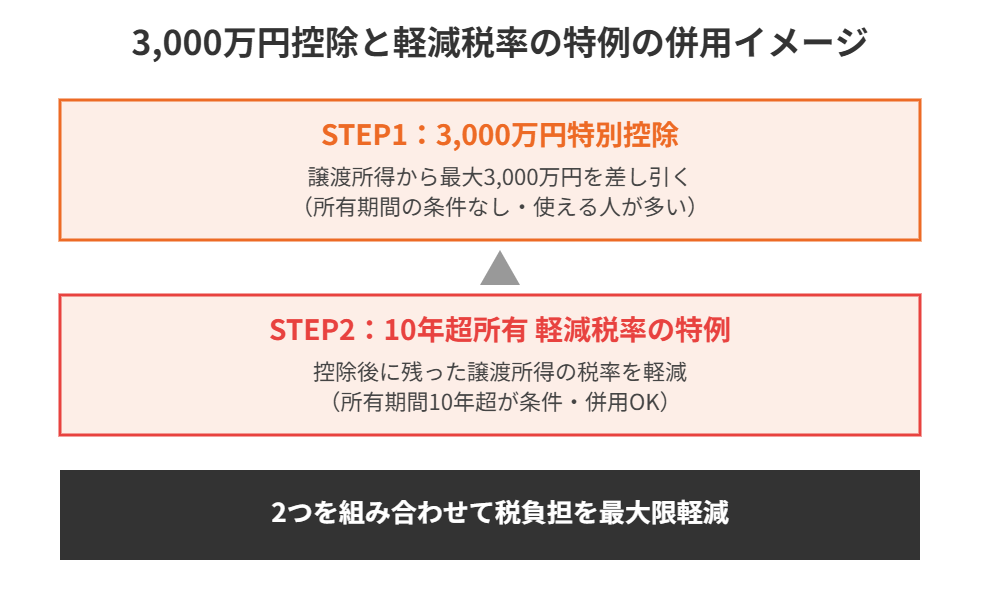
- 3,000万円特別控除:譲渡所得(売却益)から最大3,000万円を差し引ける制度。譲渡所得がまるごと控除の範囲内に収まれば、税額はゼロになる。
- 10年超所有軽減税率の特例:3,000万円特別控除を差し引いた後に残った譲渡所得(課税長期譲渡所得金額)に対して、通常より低い税率を適用できる制度。
つまり、3,000万円控除で「引ける金額」を増やし、軽減税率で「残った分にかかる税率」を下げる、という2段構えの節税になります。譲渡所得が3,000万円を大きく超えるような売却では、この組み合わせが効いてきます。
適用される税率
通常の長期譲渡所得(所有期間5年超)の税率は20.315%(所得税15%+復興特別所得税0.315%+住民税5%)ですが、10年超所有軽減税率の特例が適用されると、課税長期譲渡所得金額(3,000万円控除後の金額)に応じて次の税率になります(国税庁タックスアンサーNo.3305、令和8年4月1日現在)。
| 課税長期譲渡所得金額 | 税率 |
|---|---|
| 6,000万円以下の部分 | 14.21%(所得税10%+復興特別所得税0.21%+住民税4%) |
| 6,000万円超の部分 | 20.315%(通常の長期譲渡所得と同じ税率。軽減は受けられません) |
※実際の内訳は所得税・復興特別所得税・住民税を合算した実効税率で計算されます。正確な内訳・計算式は国税庁タックスアンサーNo.3305でご確認ください。目安として、通常税率20.315%が6,000万円以下の部分では14.21%程度まで下がるとイメージすると分かりやすいでしょう。
適用を受けるための5つの要件
国税庁の一次情報によると、この特例の適用には次の5つの要件すべてを満たす必要があります。
1. 対象となる資産であること
現に自分が住んでいる家屋、または住まなくなってから3年を経過する日の属する年の12月31日までに売る場合の「以前住んでいた家屋」、およびこれらとともに売る敷地・借地権が対象です。
2. 所有期間が10年を超えていること
売った年の1月1日時点で、家屋・敷地ともに所有期間が10年を超えていることが必要です。「引き渡し日から10年」ではなく「売却した年の1月1日基準」という点に注意してください。
3. 前年・前々年にこの特例を使っていないこと
軽減税率の特例は3年に一度しか使えません。
4. 他の特例と重複していないこと(ただし3,000万円控除だけは例外)
買換え特例や交換の特例など、他の特例の適用を受けている場合はこの軽減税率は使えません。唯一の例外が3,000万円特別控除で、この2つだけは重ねて適用することができます。
5. 親子・夫婦など特別な関係がある人への売却でないこと
生計を一にする親族や内縁関係にある人などへの売却は対象外です。
住宅ローン控除との関係に注意
なお、(特定増改築等)住宅借入金等特別控除(いわゆる住宅ローン控除)とこの軽減税率の特例は、入居した年・その前年・前々年のいずれかでこの特例の適用を受けている場合、住宅ローン控除は使えなくなります。買い替えで新居のローン控除を使いたい方は、旧居の売却タイミングと合わせて慎重に検討する必要があります。
具体例でシミュレーション
所有期間25年のマイホームを売却し、譲渡所得(売却益)が5,000万円出たケースで比較してみましょう(取得費加算などの特例は考慮せず、単純化した試算です)。
- 3,000万円控除のみの場合:課税譲渡所得=5,000万円-3,000万円=2,000万円。通常税率20.315%を適用すると、税額はおよそ406万円。
- 3,000万円控除+軽減税率の特例を併用した場合:課税譲渡所得は同じく2,000万円ですが、6,000万円以下の部分に軽減税率が適用されるため、税額はおよそ284万円程度まで下がる計算になります(実際の税額は所得税・住民税の内訳や復興特別所得税を含めた正確な計算が必要です)。
差額はおよそ120万円ほどになる可能性があり、所有期間が10年を超えているかどうかを確認しないまま3,000万円控除だけで申告してしまうと、この分を損してしまうことになります。
逆に、譲渡所得が3,000万円以下に収まるケースでは、3,000万円控除だけで税額がゼロになるため、軽減税率の特例を使うメリットはほとんどありません。軽減税率の特例が効いてくるのは、控除後もなお課税対象となる譲渡所得が残るような、比較的大きな売却益が出るケースだとイメージしておくとよいでしょう。取手市・利根町エリアでも、長年所有していた戸建てや広めの土地付き住宅を売却する場合には、この特例の対象になる可能性があります。
所有期間の数え方でよくある誤解
「10年超」の判定でとくに間違えやすいのが、起算日の考え方です。所有期間は物件を取得した日(引き渡しを受けた日、または登記した日のいずれか早い方が一般的)から数え、売却した年の1月1日時点で10年を超えているかどうかで判定します。例えば2016年6月に取得した家を2026年12月に売却する場合、実際の所有期間は10年半に達していますが、判定基準日である2026年1月1日時点では所有期間が9年7か月ほどしかなく、この特例の対象外になってしまいます。年をまたぐタイミングで売却を検討している場合は、「あと数か月待てば要件を満たす」というケースもあるため、売却時期の見極めが重要です。
手続き方法
この特例の適用を受けるには、確定申告が必要です。必要書類は以下のとおりです。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 売った居住用家屋やその敷地の登記事項証明書(不動産番号を記載すれば添付省略可)
申告先は所轄の税務署です。確定申告書等作成コーナーを使えば画面の案内に沿って金額を入力するだけで、必要な付表も自動作成されます。
売却時期と居住しなくなってからの3年の期限
10年超所有軽減税率の特例は、所有期間が10年を超えているかどうかに加えて、「いつ売るか」も問われます。引っ越し後にそのまま空き家にしている場合などは、期限を過ぎてしまうと特例が使えず、税の負担が大きく変わります。
居住しなくなった日から3年を経過する日の属する年の12月31日まで
住まなくなった家を売る場合、居住しなくなった日から3年を経過する日の属する年の12月31日までに売却することが要件の一つです。たとえば2024年6月に転居したなら、期限は2027年12月31日です。契約日ではなく引き渡し(譲渡)の時期が基準になるため、買主の住宅ローン審査や決済日の調整も含めて、余裕をもったスケジュールを組みましょう。
家屋を取り壊して更地にして売る場合の注意点
古い家を取り壊してから土地として売るときは、家屋を取り壊した日から1年以内に土地の売買契約を結ぶこと、さらに取り壊し後にその土地を駐車場などとして貸していないことが条件になります。取り壊し費用の負担を先に行ってから買い手を探す進め方は、1年以内に契約できなかった場合に特例を失うおそれがあるため、売却の見通しを立ててから判断するのが安全です。
短期と長期の違い:所得税・住民税の合計税率
不動産を売ったときの譲渡所得にかかる税は、所有期間によって税率が大きく変わります。判定は、売った年の1月1日時点で所有期間が5年を超えるかどうかで行います。
| 区分 | 所有期間(売却年の1月1日時点) | 税率(所得税・復興特別所得税+住民税の合計) |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 39.63%(所得税30.63%+住民税9%) |
| 長期譲渡所得 | 5年超 | 20.315%(所得税15.315%+住民税5%) |
| 10年超所有軽減税率の特例 | 10年超(居住用財産) | 課税長期譲渡所得金額6,000万円以下の部分は14.21% |
短期譲渡になる場合、そもそもこの特例は使えません。相続した家など、所有期間の数え方が特殊なケースは、取得時期の確認が欠かせません。
売却益別の税額の目安:通常税率との比較
3,000万円特別控除と軽減税率を併用した場合、通常の長期譲渡所得税率との差はどれくらいになるのでしょうか。譲渡所得(売却価格から取得費・譲渡費用を引いた金額)が合計9,000万円と1億円になる場合の概算を比べてみます。
| 譲渡所得の合計 | 3,000万円控除後 | 通常税率20.315%のみ | 軽減税率の特例を併用 | 差額の目安 |
|---|---|---|---|---|
| 9,000万円 | 6,000万円 | 約1,218.9万円 | 約852.6万円 | 約366.3万円 |
| 1億円 | 7,000万円 | 約1,422.1万円 | 約1,055.8万円 | 約366.3万円 |
※概算の目安です。他の所得や各種控除、復興特別所得税・住民税の端数処理などは考慮していません。実際の税額は税理士または税務署にご確認ください。
このように、課税される譲渡所得が6,000万円を超える部分には軽減が及ばないため、差額の上限は約366万円が目安になります。売却益がそれほど大きくない方は、3,000万円特別控除だけで税額がゼロになる場合も多く、軽減税率の特例を使う場面は限られます。
契約・申告前にそろえたい書類のチェックリスト
確定申告の段階で慌てないように、売買契約を結ぶ前後で次の書類を集めておくと安心です。特例の適用を受けるには、申告が必須です。
- 売買契約書の写し(売却価格や契約日を確認するため)
- 取得したときの売買契約書・購入時の領収書(取得費の証明)
- 仲介手数料・印紙代などの領収書(譲渡費用の証明)
- 登記事項証明書(所有期間・所有者の確認)
- 住民票の写し・戸籍の附票の写し(転居後に売る場合など、居住の事実や住所の移り変わりを確認するために求められることがあります)
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
求められる書類は売却のケースにより異なるため、事前に所轄の税務署または税理士に確認しておくと確実です。
購入を伴う住み替えのスケジュールと注意点
マイホームを売って新居を購入する住み替えでは、売却と購入のタイミングの組み立て方で、受けられる特例の組み合わせが変わります。
- 買換え特例との関係:居住用財産の買換え特例(譲渡益の課税を繰り延べる制度)を選ぶと、3,000万円特別控除や軽減税率の特例は使えません。どちらが有利かは、3,000万円特別控除と買換え特例の比較も参考にしてください。
- 住宅ローン控除:新居の購入で住宅ローン控除を使う場合、売却した年を含めた一定の期間内に特例を使っていると控除が使えない場合があります。購入前に必ずご確認ください。
- 取得費が分からないとき:購入時の契約書が見つからない場合でも、概算取得費(売却価格の5%)で計算する方法があります。また、相続した不動産には取得費加算の特例との関係も整理が必要です。
売却を急ぐあまり悪質なリースバック業者に引っかかるケースも報告されています。リースバックを検討する場合は、取手市のリースバック悪徳業者の見分け方もあわせてご覧ください。
売却予定の家に雨漏りやシロアリなどの不具合がある場合は、契約不適合責任や告知義務にも注意が必要です。詳しくは雨漏りの告知義務の解説をご確認ください。
茨城県内での対応・ハウスドゥ取手戸頭店のサポート
所有期間10年超かどうかの判定や、3,000万円控除との併用可否、取得費加算の特例との選択適用など、マイホーム売却の税金は要件が細かく絡み合います。ハウスドゥ!取手戸頭店では、取手市・利根町エリアを中心に、査定のご相談時に概算の税額シミュレーションについてもお気軽にご質問いただけます。正確な税額計算・申告は税理士にご確認いただく前提で、まずは売却の流れや制度の全体像をわかりやすくご案内します。
よくある質問
Q1. 10年超所有軽減税率の特例と3,000万円控除は本当に両方使えますか?
A. はい。国税庁タックスアンサーNo.3305に明記されている通り、この2つの特例は重ねて(併用して)受けることができます。ただし、買換え特例など他の特例とは併用できません。
Q2. 所有期間10年はいつの時点で判定しますか?
A. 引き渡し日ではなく「売った年の1月1日」時点で判定します。年末に近いタイミングで売却すると、実際の所有期間が10年をわずかに超えていても、1月1日時点の判定では10年に届かないケースがあるため注意が必要です。
Q3. 軽減税率の特例は毎年使えますか?
A. いいえ。売った年の前年・前々年にこの特例の適用を受けている場合は使えません。3年に一度が上限です。
Q4. マンションでも戸建てでも使えますか?
A. はい。マンション・戸建てを問わず、居住用財産であれば対象になります。所有期間10年超などの要件を満たしているかがポイントです。
Q5. 住宅ローン控除とはどちらがお得ですか?
A. どちらが有利かはケースバイケースです。旧居の売却でこの特例(3,000万円控除+軽減税率)を使うと、新居で住宅ローン控除が使えなくなる場合があります。売却益の額と新居のローン残高・控除見込み額の両方を試算した上で選ぶ必要があります。
Q6. 相続した空き家を売る場合も対象になりますか?
A. 相続空き家の3,000万円特別控除(被相続人の居住用財産)は、この記事で紹介した「居住用財産の3,000万円特別控除」とは別制度で、軽減税率の特例と重ねて使えるかどうかは要件が異なります。個別の判定が必要なため、税理士または税務署にご確認ください。
Q7. 所有期間が5年以下の短期譲渡の場合、軽減税率の特例は使えますか?
A. いいえ。この特例は所有期間が10年を超える居住用財産が対象です。売った年の1月1日時点で所有期間が5年以下の短期譲渡所得には、39.63%の税率がかかります。
Q8. 家を取り壊して更地にしてから売っても特例は使えますか?
A. 条件付きで使えます。家屋を取り壊した日から1年以内に土地の売買契約を結ぶこと、取り壊し後に貸駐車場などとして使っていないこと、居住しなくなった日から3年を経過する日の属する年の12月31日までに売ることが要件です。
Q9. 確定申告にはどんな書類が必要ですか?
A. 譲渡所得の内訳書、登記事項証明書、売買契約書の写しなどが基本です。転居後に売る場合は、住民票の写しや戸籍の附票の写しを求められることがあります。事前に税務署または税理士にご確認ください。
まとめ
10年超所有軽減税率の特例は、長く住んだマイホームを売却する方にとって見逃せない節税策です。3,000万円特別控除と重ねて使える数少ない特例であり、所有期間や前年・前々年の利用状況などの要件を満たしていれば、税額を大きく抑えられる可能性があります。ご自身のケースで使えるかどうか迷ったら、まずは売却のご相談と合わせてお気軽にお問い合わせください。
▶さらに詳しく:基礎控除の重要性:不動産売却で知っておくべき基本と特例
▶あわせて読みたい:買換え特例はどちらが得?3,000万円特別控除との違いと選び方
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


