
「マイホームを売って利益が出そうだが、3,000万円特別控除と買い替え特例、どちらを使えばいいのか分からない」——取手市や利根町で住み替えを検討されている方から、こうしたご相談をよくいただきます。どちらも譲渡所得税を軽くできる制度ですが、仕組みも適用条件も大きく異なり、両方を同時に使うことはできません。この記事では、当店の別記事で解説している3,000万円特別控除を前提に、買換え特例との違いと、どちらを選ぶべきかの判断基準を整理します。
📞 お気軽にご相談ください
不動産売却や税金に関するご相談は、ハウスドゥ 取手戸頭店までどうぞ。
☎️ 電話:0120-565-072(受付時間 8:00〜21:00)
📩 フォーム:無料査定フォームはこちら
💬 LINE:LINEで気軽に相談
買換え特例とは何か
買換え特例(正式名称:特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例)とは、一定の要件を満たすマイホームを売却し、新たにマイホームを購入した場合に、売却で生じた譲渡益への課税を将来へ繰り延べられる制度です。国税庁の規定に基づき、令和9年12月31日までの売却が対象となっています。
「非課税」ではなく「課税の繰り延べ」
買換え特例で誤解されやすいのが、税金がゼロになるわけではないという点です。買換え特例はあくまで課税のタイミングを将来(買い換えた家を次に売却するとき)へ先送りする制度であり、譲渡益そのものが消えるわけではありません。この点が、譲渡益を非課税にする3,000万円特別控除との根本的な違いです。
3,000万円特別控除との仕組みの違い
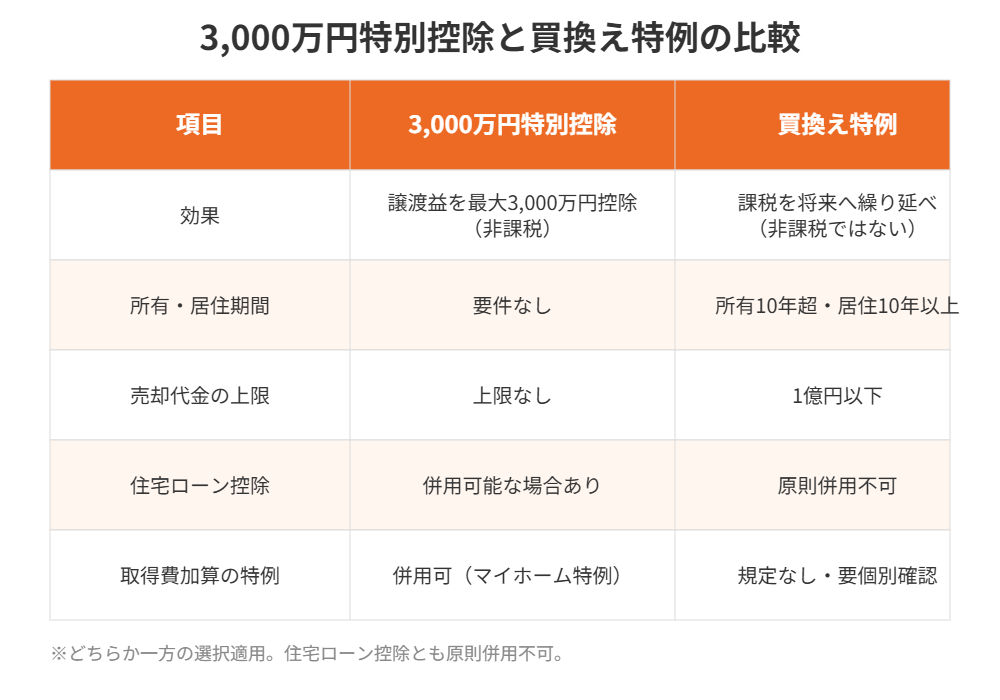
3,000万円特別控除は、譲渡所得から最大3,000万円を直接差し引く「控除型」の特例で、控除しきれた分は非課税になります。一方、買換え特例は課税そのものを将来に繰り延べる「繰延型」の特例です。どちらも譲渡所得税を軽減する効果はありますが、性質が異なるため、状況によって有利・不利が入れ替わります。
買換え特例の適用要件
買換え特例を使うには、以下の要件をすべて満たす必要があります。要件が3,000万円特別控除よりも厳しい点に注意が必要です。
所有期間・居住期間の要件
売却する年の1月1日時点で、売った家屋・敷地の所有期間がいずれも10年を超えていること、かつ居住期間が通算10年以上であることが必要です。3,000万円特別控除には所有期間・居住期間の要件がないため、ここが大きな違いです。
売却代金の上限
売却代金が1億円以下であることが要件です(売却した年の前後2年間に区分所有以外の居住用財産を売却している場合は合算して判定)。1億円を超える売却では買換え特例は使えません。
買換え資産の要件
買い換える新居は、床面積50平方メートル以上、敷地面積500平方メートル以下であることが必要です。また、売却した年の前年から翌年までの3年の間に新居を取得しなければなりません。
国内の不動産に限られる
買換え特例の対象は国内の不動産に限られ、海外の不動産は売却・購入のいずれも対象外です。
3,000万円特別控除と買換え特例は併用できない
ここが最も重要なポイントです。3,000万円特別控除と買換え特例は選択適用となっており、同じ売却について両方を同時に使うことはできません。さらに、住宅ローン控除(住宅借入金等特別控除)とも原則併用できないため、新居で住宅ローン控除を使いたい場合は、買換え特例ではなく3,000万円特別控除を選ぶか、どちらも使わずに住宅ローン控除を優先するかの判断が必要になります。
3,000万円特別控除が有利なケース
譲渡所得が3,000万円以下に収まる見込みで、かつ新居で住宅ローン控除を使いたい場合は、3,000万円特別控除を選ぶ方が有利になりやすいといえます。控除を使えば譲渡所得が非課税になったうえで、住宅ローン控除も別途利用できるためです。なお、当店の別記事でも解説しているとおり、取得費加算の特例とはこの3,000万円特別控除(マイホーム特例)のほうが併用可能です。
買換え特例が有利なケース
譲渡所得が3,000万円を大きく超える見込みで、かつ新居では住宅ローンを組まない(または住宅ローン控除を使わない)場合は、買換え特例を使って課税を将来へ繰り延べる方が、その年の税負担を大きく抑えられる可能性があります。ただし将来その新居を売却する際には、繰り延べた分もあわせて課税対象になる点を理解しておく必要があります。
買換え特例の課税繰り延べの計算イメージ
買換え特例の計算は「譲渡資産の譲渡価額」と「買換資産の取得価額」の大小関係によって変わります。
買換資産の取得価額が譲渡価額以上の場合
新居の購入価格が売却価格以上であれば、その年の譲渡益に対する課税はすべて繰り延べられます。譲渡があったものとされる金額はゼロとなり、その年の税負担は発生しません。
買換資産の取得価額が譲渡価額より低い場合
新居の購入価格が売却価格を下回る場合は、その差額部分について譲渡があったものとして課税されます。たとえば売却価格4,000万円、新居の購入価格3,200万円であれば、差額800万円部分について通常どおり譲渡所得の計算・課税が行われ、残りの部分は繰り延べられます。
将来売却するときの取得費の引き継ぎ
買換え特例を使うと、新居の取得費は実際の購入価格ではなく、繰り延べられた分を差し引いた金額に引き継がれます。将来その新居を売却する際には、この引き継がれた低い取得費をもとに譲渡所得が計算されるため、繰り延べた税負担がまとめて課税される点を必ず理解しておく必要があります。
取手市・利根町で住み替えを検討する際の注意点
取手市・利根町エリアでは、JR常磐線沿線という立地から都内・県南への通勤層による住み替え需要が一定数あります。所有期間・居住期間が10年を超える持ち家を売却して住み替える方の場合、買換え特例の対象になり得るケースも少なくありません。一方で、新居の購入にあたって住宅ローンを利用し、住宅ローン控除を使いたいと考える方が多いのも実情です。この場合、買換え特例よりも3,000万円特別控除+住宅ローン控除の組み合わせの方がトータルで有利になることも多いため、売却・購入それぞれの資金計画を立てる段階で、どちらの特例を使うか方針を決めておくことをおすすめします。
譲渡所得にかかる税率と税額の目安(所得税・住民税の合計)
特例を比べる前に、売却益にかかる税率の基本的な知識を整理しておきましょう。マイホームを売って利益(譲渡所得)が出た場合、所得税・復興特別所得税・住民税の合計が税額になります。所有期間によって税率が変わり、売却した年の1月1日時点で所有期間が5年を超えるかどうかが分かれ目です。
| 区分 | 所得税(復興特別所得税を含む) | 住民税 | 合計税率 |
|---|---|---|---|
| 長期譲渡(所有期間5年超) | 15.315% | 5% | 20.315% |
| 短期譲渡(所有期間5年以下) | 30.63% | 9% | 39.63% |
| 10年超所有の軽減税率(課税譲渡所得6,000万円以下の部分) | 10.21% | 4% | 14.21% |
たとえば、売却益が4,000万円(所有10年超の自宅)だった場合の税額イメージは次のとおりです。※あくまで仮定の計算例で、実際の税額は取得費・譲渡費用などで変わります。
- 特例を使わない場合:4,000万円×20.315%=約812万円
- 3,000万円特別控除を使う場合:(4,000万円-3,000万円)×20.315%=約203万円
- 3,000万円特別控除と軽減税率を併用する場合:1,000万円×14.21%=約142万円
- 買換え特例(買換資産の取得価額が売却額以上の場合):当年の課税はなし(将来売却時に繰り延べ)
3,000万円特別控除は10年超軽減税率と併用できる
所有期間が10年を超える居住用財産には、3,000万円特別控除を引いたあとの課税譲渡所得に対して、軽減税率が使える場合があります。一方、買換え特例は軽減税率とも併用できません。「所有10年超で売却益が3,000万円前後」という方は、3,000万円特別控除+軽減税率の組み合わせを試算してみる価値があります。詳しくは10年超所有軽減税率の特例と3,000万円特別控除の併用の記事で解説しています。
買換え特例を使う場合の確定申告と手続きの流れ
買換え特例も3,000万円特別控除も、売却した年の翌年に確定申告をしなければ適用を受けられません。「売ったときに自動的に適用される」わけではない点に注意が必要です。
売却前〜買換資産の取得までの手続き
買換え特例では、売却の年の前年1月1日から翌年12月31日までに買換資産を取得し、取得した年の翌年12月31日までに居住する(居住する見込みである)ことが要件です。新築住宅を建てる場合は、完成・引渡しの時期によってはこの期限に影響するため、売却と購入の予定を並べてスケジュールを確認しておきましょう。
売却後の確定申告で用意する主な書類
確定申告の時期は、原則として売却した年の翌年2月16日〜3月15日です。一般に、売買契約書の写し、登記事項証明書、住民票の写し、譲渡所得の内訳書、買換資産の売買契約書などが必要になります。必要書類は個別の事情で変わるため、税務署または税理士に事前に確認してください。登記にかかる費用の目安は所有権移転登記費用はいくら?誰が払う?の記事も参考になります。
税理士に相談したほうがよいケース
特例の選択は、手続きが複雑で税額の差も大きくなりやすいため、次のような場合は税理士への相談をおすすめします。
- 売却益が3,000万円前後で、どちらの特例が有利か判断しにくい
- 相続した不動産を売却し、取得費加算の特例なども候補になる(取得費加算と3,000万円特別控除の使い分け)
- 新居を新築する予定で、居住開始の時期が期限ぎりぎりになりそう
特例の判断の目安と税制の注意点
| 状況 | 検討の目安 |
|---|---|
| 売却益が3,000万円以内 | 3,000万円特別控除で課税がなくなる可能性が高い |
| 新居で住宅ローン控除を使いたい | 買換え特例とは併用できないため、3,000万円特別控除などを検討 |
| 売却益が大きく、新居が売却額以上 | 買換え特例(課税の繰り延べ)が候補。将来の課税も考慮 |
| 所有10年超で売却益が3,000万円超 | 3,000万円特別控除+軽減税率の税額と比較 |
なお、3,000万円特別控除には「住まなくなってから3年を経過する年の12月31日まで」に売却すること、配偶者・親子など特別な関係にある人への売却は対象外であること、売却した年の前年・前々年に同じ控除や買換え特例を受けていないことといった条件があります。この「前々年」の要件は見落とされがちなので、以内の期限と合わせて確認しておきましょう。住宅の売却予定が決まったら、早めに専門家へご相談ください。
買換え特例と3,000万円特別控除に関するよくある質問(FAQ)
Q1. 3,000万円特別控除と買換え特例はどちらが得ですか?
A. 一概にどちらが得とは言えません。譲渡所得が3,000万円以下で住宅ローン控除も使いたい場合は3,000万円特別控除、譲渡所得が3,000万円を大きく超え住宅ローン控除を使わない場合は買換え特例が有利になりやすい傾向があります。個別の試算をおすすめします。
Q2. 買換え特例を使うと税金はゼロになりますか?
A. いいえ。買換え特例は非課税ではなく、課税を将来(次にその家を売るとき)へ繰り延べる制度です。将来売却する際にまとめて課税される可能性がある点に注意してください。
Q3. 買換え特例と住宅ローン控除は併用できますか?
A. 原則として併用できません。新居で住宅ローン控除を使いたい場合は、買換え特例ではなく3,000万円特別控除を検討するか、どちらの特例も使わずに住宅ローン控除のみを選ぶ必要があります。
Q4. 所有期間が10年に少し足りない場合はどうなりますか?
A. 買換え特例は所有期間・居住期間ともに10年超・10年以上が要件のため、わずかでも不足していると適用できません。売却時期を調整できる場合は、要件を満たすタイミングまで待つことも選択肢になります。
Q5. 買換え特例の申告に必要な書類は何ですか?
A. 売買契約書の写し、登記事項証明書、譲渡所得の内訳書に加え、買換え特例の適用を受ける旨を記載した確定申告書の提出が必要です。新居の取得を証明する書類もあわせて準備します。
Q6. 新居の取得が売却より先でも買換え特例は使えますか?
A. 使えます。買換え特例は「売却した年の前年・当年・翌年」の3年間に新居を取得すればよいため、先に新居を購入してから旧居を売却するケースにも対応しています。
Q7. 前年に3,000万円特別控除を使った場合、今年売却する家にも使えますか?
A. 売却した年の前年・前々年に3,000万円特別控除や買換え特例を受けていると、原則として適用できません。続けて売却を予定している場合は、時期を空けるなどの調整も含めて検討しましょう。
Q8. 買換え特例の確定申告はいつ、誰に相談すればよいですか?
A. 売却した年の翌年2月16日〜3月15日が申告の目安です。手続きや書類が複雑なため、税務署または税理士に早めに相談することをおすすめします。
Q9. 10年超所有の軽減税率は、買換え特例と併用できますか?
A. 買換え特例とは併用できません。軽減税率は3,000万円特別控除と併用できるため、所有期間が10年を超える場合は両方の組み合わせと買換え特例を比較して選びます。
まとめ
買換え特例は、譲渡益への課税を将来へ繰り延べられる制度ですが、所有期間10年超・居住期間10年以上・売却代金1億円以下といった要件があり、3,000万円特別控除や住宅ローン控除とは併用できません。譲渡所得の規模や、新居で住宅ローン控除を使うかどうかによって、どちらの特例が有利かが変わります。取手市・利根町エリアで住み替え・売却をお考えの方は、それぞれの特例でシミュレーションしたうえで最適な選択ができるよう、当店までお気軽にご相談ください。
▶ さらに詳しく:基礎控除の重要性:不動産売却で知っておくべき基本と特例
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


