
「取手市の実家を相続したが、誰も住まず空き家になっている」「売却すると税金がかなり引かれると聞いたが、控除は使えるのか」——ハウスドゥ 取手戸頭店には、こうしたご相談が数多く寄せられます。相続した空き家を売却する際に使える代表的な制度が「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」、通称「相続空き家の3,000万円控除」です。ただし、この制度には「買主が耐震改修または取り壊しを行うこと」などの独自の要件があり、通常のマイホーム売却で使う3,000万円控除(居住用財産の特別控除)とは条件が異なります。この記事では、取手市で相続空き家を売却する際にこの特例をどう使うか、要件・期限・手続き・注意点を整理します。
相続空き家の3,000万円控除とは
相続または遺贈により取得した被相続人(亡くなった方)の居住用家屋・敷地を売却した場合、一定の要件を満たせば譲渡所得から最大3,000万円を控除できる制度です。国税庁が定める要件(No.3306)に基づき、通常のマイホーム売却で使う「居住用財産の3,000万円特別控除」とは別の制度として運用されています。
マイホーム特例との違い
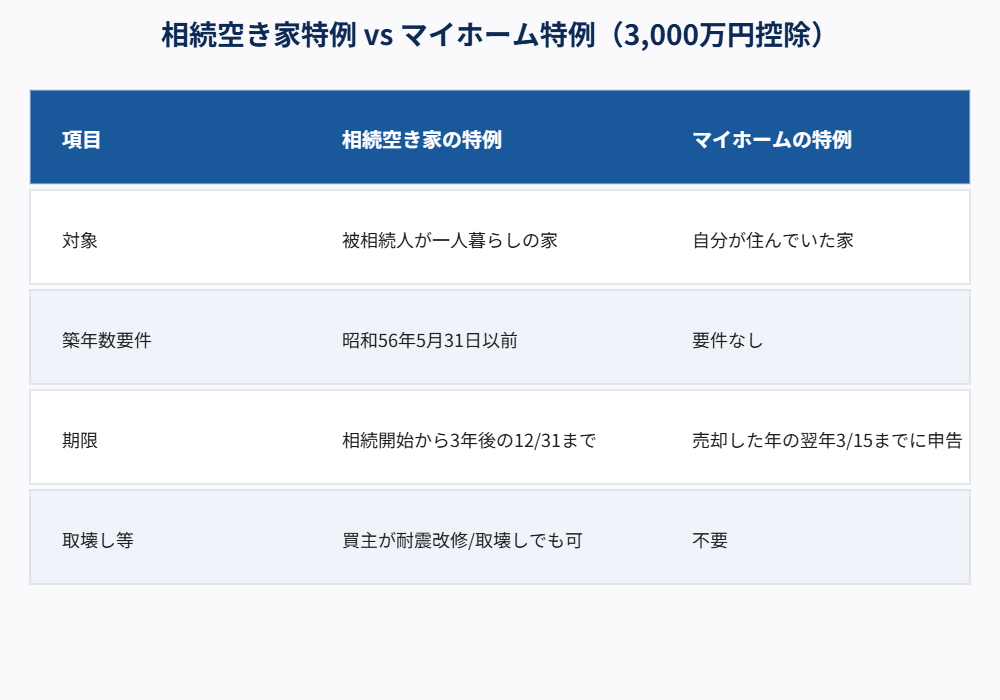
マイホームの3,000万円控除は「自分が住んでいた家」を売る場合に使う特例ですが、相続空き家の特例は「亡くなった方が一人暮らしをしていた家」を相続人が売る場合に使う特例です。当店の別記事でマイホーム特例(居住用財産の3,000万円控除)を解説していますが、相続空き家の特例は要件が異なるため、混同しないよう注意が必要です。
適用要件
対象となる家屋の要件
昭和56年5月31日以前に建築された家屋であること、区分所有建物(マンション等)でないこと、相続開始直前まで被相続人が一人で居住していたこと(老人ホーム等への入所の場合も一定要件を満たせば対象)が必要です。
売却の要件
相続開始があった日から3年を経過する日の属する年の12月31日までに売却すること、売却代金が1億円以下であること、相続時から譲渡時まで空き家の状態が続いていたことが必要です。
買主による耐震改修・取り壊し要件
2024年1月1日以降の譲渡からは、売却後に買主が耐震改修工事または取り壊しを行った場合も特例の対象になるよう要件が緩和されました。以前は売主側が耐震基準に適合させるか更地にしてから売却する必要がありましたが、現在は買主側での対応でも適用可能です。
取手市で手続きする際の流れ
ステップ1:相続登記
まず法務局で相続登記を行い、名義を相続人に移します。2024年4月からは相続登記が義務化されています。
ステップ2:査定・売却活動
当店のような買取専門店への直接買取、または仲介での売却活動を行います。
ステップ3:被相続人居住用家屋等確認書の取得
取手市役所(資産税課等の窓口)で、特例の適用要件を満たすことを証明する「被相続人居住用家屋等確認書」の交付を受けます。この確認書は確定申告の際に添付が必要な書類です。
ステップ4:確定申告
売却の翌年2〜3月に確定申告を行います。控除により納税額がゼロになる場合でも、申告手続きは必須です。
相続空き家特例の適用可否チェックポイント
建物と土地を合わせて相続したか
建物と敷地の両方を相続していることが要件です。建物のみ、または敷地のみの相続では原則として対象外となります。
被相続人以外に居住者がいなかったか
相続開始の直前において、被相続人以外に居住していた人がいなかったことが要件です。同居していた家族がいた場合は対象外となる可能性があります。
売却先が第三者か
売却先が親族など特別な関係者の場合、特例の対象外となります。当店のような買取専門店への売却は、この要件との関係でも問題なく特例の対象になり得ます。
今回が初めての適用か
同一の被相続人からの相続について、この特例の適用は一度きりです。共同相続人が複数いる場合、それぞれが要件を満たせば各自が控除を受けられます。
相続空き家特例でよくある誤解
誤解1:更地にしないと使えない
以前は売主が更地にするか耐震改修を行う必要がありましたが、2024年1月1日以降の譲渡からは、売却後に買主が対応する場合も認められるようになりました。
誤解2:マンションでも使える
区分所有建物(マンション)は対象外です。戸建て住宅のみが対象となります。
誤解3:相続税を払っていないと使えない
相続税の納税の有無は、この特例の要件ではありません(相続税を納めた場合に使える「取得費加算の特例」とは別の制度です)。
確定申告に必要な書類
被相続人居住用家屋等確認書
取手市役所で交付を受ける書類で、要件を満たす空き家であることを証明します。申請には被相続人の除票住民票、相続人の戸籍謄本、水道・電気の使用状況が確認できる書類などが必要です。
譲渡所得の内訳書
国税庁のウェブサイトから様式を取得できます。売買契約書・登記事項証明書とあわせて提出します。
耐震基準適合証明書(更地にしない場合)
売主または買主が耐震改修を行う場合に必要になる書類です。取り壊しの場合は建物の滅失登記の証明書類が必要です。
専門家への相談をおすすめするケース
相続人が複数いる場合の按分計算、他の特例との有利選択、譲渡所得の詳細な計算など、税務判断が絡む部分は税理士への相談をおすすめします。当店では、必要に応じて提携する税理士・司法書士をご紹介することも可能です。売却活動そのものについては、当店へ直接ご相談いただけます。
取手市の空き家事情と特例の活用
取手市は都心へのアクセスの良さから住宅地として発展してきた一方、高齢化にともなって相続空き家が増加しているエリアの一つです。取手駅周辺の戸建て、戸頭・稲戸井・新取手エリアの分譲住宅地など、昭和50年代前後に建築された住宅が相続のタイミングを迎えるケースが増えています。こうした住宅は「昭和56年5月31日以前建築」の要件に該当しやすく、相続空き家の3,000万円控除の対象になりやすいという特徴があります。
控除額と譲渡所得税の計算例
譲渡所得(売却価格から取得費・譲渡費用を差し引いた額)から3,000万円を控除したうえで、長期譲渡所得の税率20.315%(所得税15%+復興特別所得税0.315%+住民税5%)を掛けて税額を計算します。例えば譲渡所得が2,500万円であれば、控除により課税対象額はゼロとなり、譲渡所得税は発生しません。ただし、この場合も確定申告は必要です。
他の特例との関係
取得費加算の特例との選択適用
相続税を納めた場合に使える「取得費加算の特例」とは選択適用となり、両方を同時に使うことはできません。どちらが有利かはケースにより異なるため、個別の試算が必要です。
小規模宅地等の特例との関係
相続税の申告段階で使う「小規模宅地等の特例」とは別の制度で、要件を満たせば併用できる場合があります。相続税の申告と譲渡所得税の申告は別の手続きのため、それぞれの専門家(税理士)への確認をおすすめします。
買取と仲介——相続空き家の売却ではどちらが現実的か
相続空き家は遠方に住む相続人が多く、内覧対応や管理の手間が負担になりがちです。当店では家財が残ったままの状態でも査定・買取のご相談が可能で、仲介のように広告・内覧期間を待つ必要がなく、現金化までの期間は物件の状態・権利関係・残置物の量などにより異なり、査定時に個別にご案内します。ハウスドゥブランドの一員として全国的な認知度を持ちながら、取手市に実店舗を構える地域密着の専門店として、市内の相続空き家の相場動向に精通しています。運営会社は株式会社JOB HOPE(茨城県知事(2)第7366号)です。
取手市での相続空き家のご相談は、取手市の不動産売却・買取|空き家・相続もハウスドゥ 取手戸頭からお気軽にどうぞ。あわせて読みたい:実家の売却査定はいつ?相続前後の判断と取手市の相場、不動産売却の基礎控除より重要な3000万控除(マイホーム特例)。
相続空き家特例の目的と2024年改正のご案内
相続空き家の3,000万円控除は、相続した空き家が放置されることを抑制し、住まいとして使える物件の流通を促すための特例措置です。亡くなった方が一人で住んでいた家屋(昭和56年5月31日以前に建築された戸建て)を相続して売却した場合に、譲渡所得から最大3,000万円を差し引けます。売却代金が1億円を超えると対象外になる点も、あわせて押さえておきたい事項です。
2024年1月1日以後の譲渡からは、売却後に買主が耐震工事または取壊しを行う場合も対象になり、売主が先に更地にする必要がなくなりました。一方で、相続人が3人以上のときは1人あたりの控除額が2,000万円になります。取手市で空き家を相続された方向けに、実際の進め方を以下にまとめました。
2024年4月1日スタートの相続登記義務化と特例の関係
2024年4月1日から、相続で不動産を取得した方は、取得を知った日から3年以内に相続登記を申請することが義務になりました。正当な理由なく怠ると10万円以下の過料の対象となります。2024年4月1日より前に相続した不動産も対象で、2027年3月31日までに登記する必要があります。
空き家特例を利用する場合も、相続人名義への登記を済ませたうえで売却する流れが基本です。登記の費用や手続きの詳細は所有権移転登記費用はいくら?誰が払う?(取手市)の記事もご覧ください。
取手市で売却を進めるスケジュールと時間の目安
特例には売却期限があるため、時間に余裕を持った計画が欠かせません。以下は相続開始から確定申告までの流れを示した図解です。
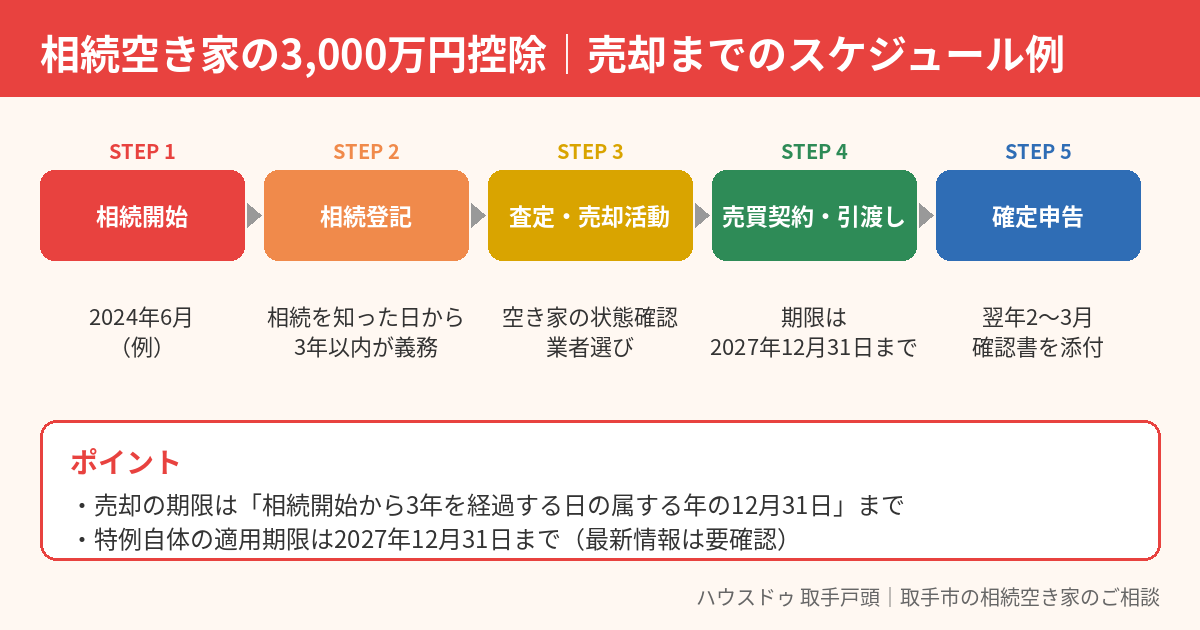
空き家の状態確認や買主探しには時間がかかることがあり、期限直前に動き出すと契約が間に合わないおそれがあります。相続が発生したら、まず期限の年(相続開始から3年を経過する日の属する年の12月31日)を確認し、逆算して査定の時期を決めましょう。
売却前に確認したい事項チェック表
| 確認事項 | 見るポイント |
|---|---|
| 建築時期 | 昭和56年5月31日以前の建築か(登記事項証明書で確認) |
| 居住・利用状況 | 相続後に貸付けや事業、居住に利用していないか |
| 売却代金 | 1億円以下か(超えると特例の対象外) |
| 買主側の工事・取壊し | 売却後、翌年2月15日までに耐震工事または取壊しが行われる見込みか |
| 相続人の人数 | 3人以上の場合は1人あたり2,000万円が上限 |
| 確認書の申請 | 市区町村の窓口で被相続人居住用家屋等確認書を取得(取手市の窓口は事前に要確認) |
上記は一般的な目安です。個別の適用可否は、最終的に税務署や税理士にご確認ください。
空き家の物件状態別|取壊しや工事を行う場合の注意
古い空き家は、残置物の処分や雨漏りの修繕、境界の確認など、売却前に整理したい項目が多くなりがちです。建物を売主が取壊す場合は、取壊し後の滅失登記が必要です。手続きについては建物滅失登記とは?未登記のまま放置された家屋に要注意(取手市)で解説しています。
また、相続した家が兄弟姉妹で共有名義になっている場合は、全員の同意がなければ売却できません。進め方は取手市で相続した実家が共有名義のまま|共有不動産の売却方法と注意点をご覧ください。特例と取得費加算の使い分けは3,000万円特別控除と取得費加算の特例は併用できる?、所有期間が長い場合の税率は10年超所有軽減税率の特例とは?も参考になります。
よくある質問(FAQ)
Q1. 相続空き家の3,000万円控除の期限はいつですか?
A. 相続開始があった日から3年を経過する日の属する年の12月31日までに売却する必要があります。また、この特例自体の適用期限は2027年(令和9年)12月31日までとされています(延長される可能性があるため最新情報の確認が必要です)。
Q2. 親が老人ホームに入居していた場合も対象になりますか?
A. 一定の要件(老人ホーム等への入所時点で要介護認定を受けていた等)を満たせば、老人ホーム入所後に空き家になった家屋も対象になる場合があります。
Q3. 相続人が複数いる場合、控除額はどうなりますか?
A. 相続人が3人以上いる場合、令和6年1月1日以後の譲渡からは、1人あたりの控除額が2,000万円になります(相続人が1人または2人の場合は3,000万円)。
Q4. 建物を取り壊して更地にしてから売却する必要がありますか?
A. 2024年1月1日以降の譲渡からは、売主が更地にする代わりに、売却後に買主が耐震改修または取り壊しを行った場合も対象になるよう要件が緩和されています。
Q5. マンションを相続した場合もこの特例は使えますか?
A. 区分所有建物(マンション)は対象外です。戸建て住宅とその敷地が対象となります。
Q6. 税額がゼロになる場合も確定申告は必要ですか?
A. はい。控除により納税額がゼロになる場合でも、特例の適用を受けるためには確定申告が必要です。
Q7. 売却代金が1億円を超える場合も特例は使えますか?
A. 売却代金が1億円を超える場合は、この特例の対象外です。1億円以下かどうかは、売買契約書に記載された譲渡対価で判定します。
Q8. 相続登記をしないまま売却しても特例は使えますか?
A. 売却や確定申告の手続きでは、相続人名義の登記事項証明書が必要になる場面が多く、相続登記を済ませてから売却するのが基本の流れです。2024年4月1日から相続登記は義務化されています。
Q9. 期限が近い場合、いつ相談すればよいですか?
A. 売却には査定から引渡しまで数か月かかることがあるため、期限の1年以上前に査定を依頼するのが目安です。ハウスドゥ 取手戸頭では、取手市の相続空き家のご相談を承っています。
▶あわせて読みたい:取手戸頭店の売却査定実績とお客様の声はこちらでご紹介しています。取手市の売却査定実績・お客様の声
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


