
山林を相続した・所有しているが「どう売ればいいかわからない」人へ
「親から山林を相続したが、使い道がなく固定資産税だけがかかる」「地方の山を所有しているが、売れるのかどうかも分からない」——茨城県取手市・利根町エリアでも、こうしたご相談は年々増えています。宅地や田んぼと違い、山林は買い手を見つける方法自体が特殊で、通常の不動産会社に相談しても「山は専門外なので分かりません」と断られてしまうケースが少なくありません。
この記事では、山林を売却する具体的な方法(森林組合への相談から不動産会社の活用まで)、かかる税金の仕組み、確定申告の必要書類、そして「どうしても売れないときの対処法」まで、相続した山林の扱いに悩む方に向けて実務的に解説します。
山林の売却がなぜ難しいのか
山林の売却は、宅地や農地の売却と比べて構造的に難しい面があります。理由を先に整理しておくと、その後の対策が理解しやすくなります。
買い手の母数が極端に少ない
山林を欲しがるのは、林業を営む事業者や、隣接地を所有していて境界を整理したい所有者、あるいは太陽光発電・資産形成目的で山を探している一部の個人投資家など、限られた層です。一般の不動産ポータルサイトに掲載しても、閲覧されること自体が少ないのが実情です。
境界が不明確なことが多い
山林は測量が行われていないケースが多く、公図上の境界と現況が一致していないことも珍しくありません。買い手側からすると「どこからどこまでが売却対象か分からない土地」はリスクが高く、購入をためらう要因になります。
収益化の見込みが立てにくい
スギ・ヒノキなどの人工林であれば伐採して木材として売る道もありますが、木材価格の低迷や搬出コスト(作業道の整備費用など)を考えると、採算が合わないことも多いのが現実です。
山林を売却する5つの方法
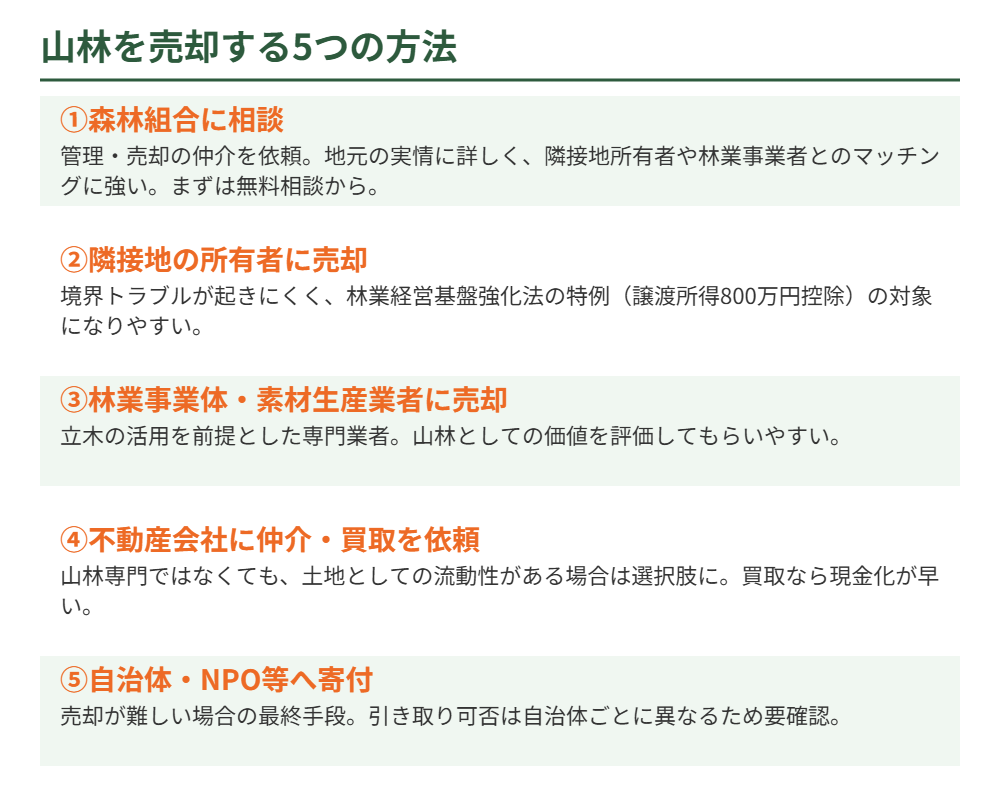
山林の売却先・売却方法には、主に次の5つがあります。それぞれの特徴とメリット・デメリットを押さえておきましょう。
①森林組合に相談する
最初の相談先として最も一般的なのが、山林が所在する市町村を管轄する森林組合です。森林組合は地域の山林の管理・売却仲介を行っており、地元の林業事業者や買い手候補とのネットワークを持っています。売却だけでなく、下刈りや間伐といった管理の相談にも応じてもらえるため、「売るかどうかも含めてまず相談したい」という段階でも利用しやすい窓口です。
②隣接地の所有者に売却する
山林の売却先として実は最も現実的なのが、隣接する山林の所有者です。境界を接している所有者にとっては、自分の山と一体的に管理できるメリットがあり、購入のハードルが下がります。また、都道府県知事の認定を受けた林業経営者(認定林業経営体)へ、市町村や森林組合のあっせんを通じて譲渡した場合、譲渡所得から最大800万円を控除できる特例(森林法・林業経営基盤強化法に基づく特別控除)が使えることがあります。この特例が使えるかどうかは、事前に森林組合や税務署へ確認しておくことをおすすめします。
③林業事業体・素材生産業者に売却する
立木(伐採前の樹木)に価値が見込める場合は、素材生産業者など林業を営む事業者に売却する方法もあります。土地そのものではなく、立木の伐採権だけを売却する「立木売買」という形も選択肢に入ります。
④不動産会社に仲介・買取を依頼する
山林であっても、道路に接している、市街地に近い、太陽光発電用地としての需要があるなど、土地としての流動性が見込める場合は、不動産会社への相談も有効です。仲介では時間がかかりやすい一方、買取であれば現金化までのスピードを優先できます。
⑤自治体・NPO等へ寄付・譲渡する
売却先が見つからない場合の最終手段として、自治体やNPO法人への寄付・譲渡という方法もあります。ただし、引き取りの可否や条件は自治体ごとに大きく異なり、「管理コストがかかる山林は原則引き取らない」という自治体も少なくないため、事前の確認が欠かせません。2023年からは「相続土地国庫帰属制度」を使って国に引き取ってもらう道も開かれていますが、山林の場合は境界確定や現況確認などの要件を満たす必要があります(この制度については当サイトの別記事で詳しく解説しています)。
山林売却の流れ
実際に山林を売却する場合、一般的には次のようなステップで進みます。
①森林組合・不動産会社への相談
まずは森林組合または山林売買の実績がある不動産会社に相談し、売却の可能性や想定される買い手層についてヒアリングします。
②境界・測量の確認
境界が不明確な場合、隣接地所有者との境界確認や、必要に応じて測量を行います。すべてを確定測量する必要はなく、公図や森林簿での現況確認で進められるケースもあります。
③価格の目安を把握する
山林の売却価格は、立地・面積・樹種・搬出路の有無によって大きく変動するため、一律の相場を示すことはできません。固定資産税評価額や近隣の取引事例をもとに、森林組合や不動産会社に目安を確認するのが実務的な進め方です。
④売買契約・引き渡し
買い手が見つかったら、通常の不動産売買と同様に契約を締結し、所有権移転登記を行って引き渡します。
山林の相続手続きも忘れずに
売却を検討する前提として、山林の相続登記が済んでいるかどうかも確認しておく必要があります。2024年4月1日から相続登記が義務化されており、相続で山林を取得したことを知った日から3年以内に登記をしなければ、正当な理由なく怠った場合に10万円以下の過料が科される可能性があります(2027年3月31日までは経過措置あり)。山林は代々名義変更をせずに放置されているケースも多いため、売却の第一歩として相続登記の状況を確認しましょう。
山林を売却したときにかかる税金
山林の売却でよく誤解されるのが税金の扱いです。実は、山林を売る場合の所得区分は「土地」部分と「立木」部分で異なります。
土地部分は「譲渡所得」
山林の土地そのものを売却した場合の所得は、通常の不動産売却と同じ「譲渡所得」として扱われ、所有期間が5年を超えるかどうかで税率が変わります(長期譲渡所得は所得税・住民税合わせて約20.315%、短期譲渡所得は約39.63%)。
立木部分は「山林所得」
一方、山を伐採して立木を売却した場合や、立木ごと山林を譲渡した場合の立木部分の所得は「山林所得」という別の所得区分になります。山林所得は、所有期間が5年を超える山林を伐採または譲渡した場合に適用され、税負担を抑えるための「5分5乗方式」という特殊な計算方法が使われます。これは、山林経営の収益は長期間かけて蓄積されたものであることを考慮し、一時的な高額所得による税負担の急増を緩和する仕組みです。
取得費が分からない場合は概算取得費
先祖代々の山林などで取得費が分からない場合は、「概算取得費」として売却収入の5%を取得費とみなして計算できます。植林費や下刈り費などの育成費が分かる場合は、それらを必要経費として計上することも可能です。
概算経費控除という選択肢も
伐採または譲渡した年の15年前の12月31日以前から所有していた山林の場合、収入金額から譲渡費用を差し引いた額の50%相当額に譲渡費用を加えた金額を、必要経費として計上できる「概算経費控除」という制度もあります。長期間所有していた山林ほど有利になる仕組みです。
山林売却の確定申告と必要書類
山林を売却して所得が生じた場合は、確定申告が必要です。申告書の種類や必要書類を事前に確認しておきましょう。
申告書の種類
山林所得がある場合は、確定申告書第一表・第二表に加えて、山林所得用の第三表(分離課税用)を使用します。土地部分の譲渡所得がある場合も同様に第三表への記載が必要です。
主な必要書類
売買契約書の写し、取得費が分かる書類(購入時の契約書、なければ概算取得費で計算)、譲渡費用の領収書(仲介手数料・伐採費・運搬費など)、山林の取得の経緯が分かる書類(相続の場合は相続関係を示す戸籍謄本等)が主な必要書類です。
申告期限
確定申告の期限は、売却した年の翌年2月16日から3月15日までです。期限を過ぎると延滞税や加算税が発生する可能性があるため、売却が決まった時点から準備を始めることをおすすめします。
相続した山林の場合に特に注意したいこと
相続で取得した山林を売却する場合、次の点に特に注意が必要です。
相続税評価額と売却価格は一致しない
山林の相続税評価額は「純山林」「中間山林」「市街地山林」の区分ごとに、固定資産税評価額に一定の倍率を乗じる倍率方式(市街地山林は宅地比準方式)で計算されます。この評価額はあくまで相続税を計算するための金額であり、実際に売却できる金額とは一致しないケースがほとんどです。相続税評価額が高いからといって、同程度で売れるとは限らない点に注意しましょう。
相続空き家の特例は山林には使えない
相続した実家を売却する際によく使われる「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」(3,000万円控除)は、居住用の家屋とその敷地が対象であり、山林単体には適用されません。山林と合わせて自宅を相続・売却する場合は、それぞれの税制を別々に確認する必要があります。
共有名義になっているケースが多い
先祖代々受け継がれてきた山林は、複数の相続人の共有名義になっていることが少なくありません。共有名義の山林を売却するには、原則として共有者全員の同意が必要です(民法251条)。共有者の一部と連絡が取れない、意見がまとまらないといった場合は、売却が長期化しやすいため、早めに専門家(弁護士・司法書士)へ相談することをおすすめします。
どうしても山林が売れないときは
森林組合や不動産会社に相談しても買い手が見つからない場合、次のような選択肢を検討します。
相続放棄・相続土地国庫帰属制度の検討
まだ相続手続きが済んでいない段階であれば相続放棄という選択肢もありますが、山林だけを放棄して他の財産は相続する、という選択はできません。既に相続済みの場合は、一定の要件を満たせば国に引き取ってもらえる「相続土地国庫帰属制度」の活用も検討できます(要件や費用については当サイトの別記事で詳しく解説しています)。
管理コストを抑えながら保有し続ける
すぐに売却先が見つからない場合、無理に手放そうとせず、固定資産税や最低限の管理コストを把握した上で、当面は保有を続けながら森林組合の管理委託サービスなどを利用するのも現実的な選択です。
取手市・利根町エリアで山林・農地の相談ができる窓口
取手市や利根町を含む茨城県南エリアでも、山林や農地の扱いに困っているというご相談は増えています。ハウスドゥ 取手戸頭では、山林そのものの専門的な仲介は森林組合と連携しながら、山林に隣接する宅地・農地を含めた「まとめての売却」や、山林を含む相続不動産全体の整理についてのご相談に対応しています。まずはどのような選択肢があるか、無料相談でお気軽にお尋ねください。
よくある質問
Q1. 山林はどのくらいの価格で売れますか?
A. 立地・面積・樹種・搬出路の有無などによって大きく異なり、一律の相場は存在しません。固定資産税評価額は1㎡あたり数十円程度となっていることが多いですが、これは売却価格の目安にはなりにくいため、森林組合や取扱実績のある不動産会社に個別に確認することをおすすめします。
Q2. 山林の売却先が全く見つかりません。どうすればいいですか?
A. まずは山林が所在する市町村の森林組合に相談してください。隣接地所有者へのアプローチや、自治体・NPOへの寄付、相続土地国庫帰属制度の活用など、複数の選択肢を組み合わせて検討することになります。
Q3. 山林を売却すると必ず確定申告が必要ですか?
A. 売却によって所得(譲渡所得または山林所得)が生じた場合は、原則として確定申告が必要です。取得費が不明な場合は概算取得費(売却収入の5%)で計算できるため、所得がゼロまたはマイナスになるケースもあります。個別の判断は税務署または税理士にご確認ください。
Q4. 山林の税金は宅地の売却と同じ計算方法ですか?
A. 土地部分は宅地と同様「譲渡所得」として計算しますが、立木を伐採・譲渡した場合の立木部分は「山林所得」という別の所得区分になり、5分5乗方式という特有の計算方法が使われます。この違いを理解していないと、誤った申告をしてしまう可能性があるため注意が必要です。
Q5. 共有名義の山林は一人の判断で売却できますか?
A. 原則としてできません。山林全体の売却(処分行為)には共有者全員の同意が必要です(民法251条)。持分だけを売却することは他の共有者の同意なくできますが、買い手が見つかりにくいのが実情です。
Q6. 相続した山林の名義変更(相続登記)はいつまでにすればいいですか?
A. 2024年4月1日の相続登記義務化により、相続で山林を取得したことを知った日から3年以内に登記する必要があります。正当な理由なく怠ると10万円以下の過料が科される可能性がありますが、2027年3月31日までは経過措置期間として扱われます。
まとめ
山林の売却は、宅地や農地とは異なる特有の難しさがあります。買い手の母数が少なく、境界も不明確なことが多いため、まずは森林組合への相談から始めるのが現実的な第一歩です。税金面では、土地部分の「譲渡所得」と立木部分の「山林所得」で扱いが異なる点、相続空き家特例は山林には使えない点など、誤解しやすいポイントを押さえておきましょう。共有名義や相続登記が未了の場合は、売却の前提としてそれらの整理も必要です。どうしても売却先が見つからない場合は、相続土地国庫帰属制度の活用や、当面の保有継続も選択肢に入れて検討してください。
山林の扱いに迷ったときは、森林組合と連携しながら相続不動産全体を見渡してアドバイスできる地域の不動産会社に相談するのも一つの方法です。取手市・利根町エリアでの山林・農地を含む相続不動産のご相談は、ハウスドゥ 取手戸頭までお気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


