
取手市内で農業を営むご家族から農地の生前贈与を検討している方の中には、「納税猶予を使えば税金がかからないのでは」と誤解されている方もいます。しかし納税猶予は税額の”免除”ではなく”先送り”の制度であり、将来的に農地を売却・転用すると猶予が打ち切られ、利子税とあわせて納付が必要になります。この記事では、農地の生前贈与と納税猶予の仕組み、取手市農業委員会での手続き、将来の売却を見据えた注意点を解説します。
- 農地の贈与税納税猶予は「免除」ではなく「先送り」
- 納税猶予の申告に必要な農業委員会の証明
- 猶予中の農地を売却・転用するとどうなるか
- 後継者がいない場合の選択肢
- 市街化区域と市街化調整区域での違い
- 農地の生前贈与と納税猶予制度の概要|取手市で農業を営んできた方へ
- 納税猶予の対象となる農地と受贈者の主な要件
- 申請の期限と提出する書類の流れ
- 贈与者が亡くなったときの相続税との関係
- 生前贈与・相続・売却を比べる|農地を引き継ぐ3つの選択肢
- 納税猶予を受けたあとに注意したい行動
- 農地の将来に迷ったときは|ハウスドゥ 取手戸頭へご相談ください
- よくある質問
- Q. 農地の贈与税納税猶予とはどのような制度ですか?
- Q. 納税猶予を受けるために農業委員会の証明は必要ですか?
- Q. 納税猶予中の農地を売却するとどうなりますか?
- Q. 後継者がおらず、将来的に農地を手放したい場合はどうすればよいですか?
- Q. 農地のまま売却するのと、宅地に転用してから売却するのはどちらが有利ですか?
- Q. 納税猶予の適用を受けた農地は、いつまで農業を続ける必要がありますか?
- Q. 農地の生前贈与で相続税はかからなくなりますか?
- Q. 納税猶予の申請期限はいつまでですか?
- Q. 納税猶予を受けた後に提出が必要な書類はありますか?
- Q. 相続人が複数いる場合、農地の生前贈与はトラブルになりませんか?
- まとめ
農地の贈与税納税猶予は「免除」ではなく「先送り」
農業を営む人が、農業を継続する推定相続人に対して農地等を生前贈与した場合、一定の要件を満たせば贈与税の納税が猶予される制度があります。ここで重要なのは、この制度が税額を免除するものではなく、原則として贈与者が死亡するまで納税を先送りする制度だという点です。猶予期間中に農業をやめたり、農地を売却・転用したりすると、猶予されていた贈与税額に加えて利子税を納付しなければなりません。
納税猶予の申告に必要な農業委員会の証明
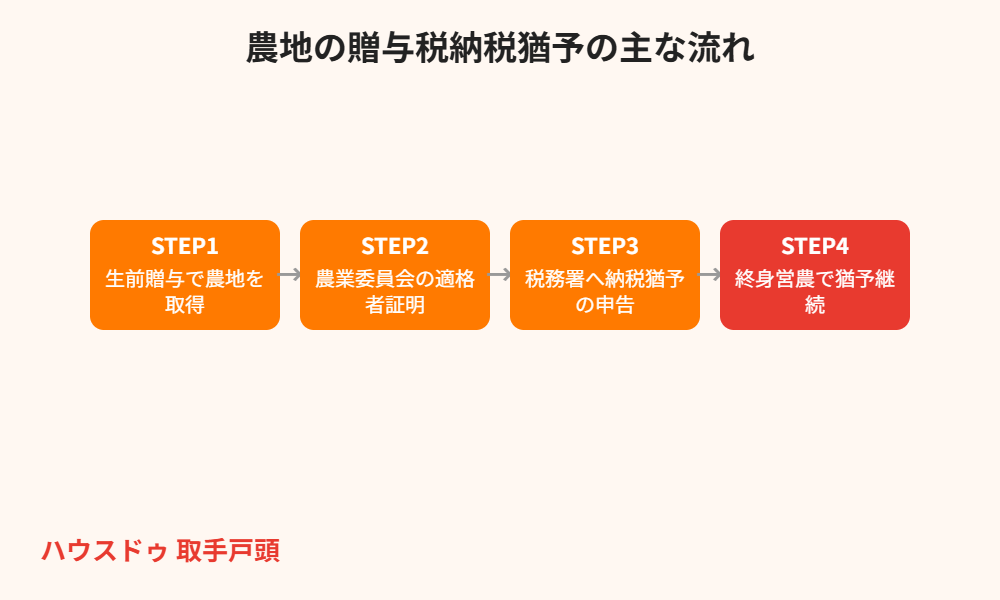
納税猶予の適用を税務署に申告する際は、贈与を受けた人が引き続き農業経営を行う適格者であることなどを証明する書類を農業委員会から発行してもらい、申告書に添付する必要があります。取手市では取手市農業委員会事務局が窓口となっています。
- 取手市農業委員会事務局
- 住所:〒302-8585 取手市寺田5139番地
- 電話:0297-74-2141(代表)
- FAX:0297-73-5995
- 受付:土曜・日曜・祝日・年末年始を除く午前8時30分〜午後5時15分
猶予中の農地を売却・転用するとどうなるか
納税猶予の適用を受けた農地について、その全部または一部を譲渡(売却)したり、農業以外の用途に転用したりすると、その時点で猶予されていた税額の全部または一部について、猶予が打ち切られます。打ち切りとなった場合は、猶予されていた贈与税に加えて、贈与時からの期間に応じた利子税をあわせて納付する必要があります。贈与を受けてから短期間で売却するほど、この負担は重くなる傾向があります。将来的に売却の可能性がある農地について納税猶予を利用するかどうかは、税理士に相談したうえで慎重に判断することをおすすめします。
後継者がいない場合の選択肢
後継者が見つからず、将来的に農地を維持できない見込みがある場合は、納税猶予を利用せずに贈与・相続を受ける、または農地バンク(農地中間管理機構)への貸付を活用するなど、複数の選択肢があります。農地のまま売却する場合は農地法の許可(または届出)が必要になるため、当サイトの「取手市の農地・生産緑地の売却|農地法の許可を解説」もあわせてご参照ください。売却を前提に検討する場合は、農業委員会への確認と並行して、早めに不動産会社に相談することをおすすめします。
市街化区域と市街化調整区域での違い
取手市内の農地は、都市計画区域の指定によって転用のしやすさが異なります。市街化区域内の農地は農業委員会への届出で転用できる場合が多い一方、市街化調整区域内の農地は原則として転用が制限されており、許可を得られるケースが限定的です。所有する農地がどちらの区域に該当するかによって将来の活用方法(宅地転用・売却・貸付など)の選択肢が変わるため、早めに確認しておくことをおすすめします。
農地の生前贈与と納税猶予制度の概要|取手市で農業を営んできた方へ
農地の贈与税納税猶予は、農業を営んできた人が、後継者となる人へ農地を一括して贈与した場合に、その農地にかかる贈与税の納付を先送りできる特例です。贈与税が「なくなる」わけではなく、一定の条件を守り続けることで納付が猶予され、条件を外れると猶予されていた税額と利子税を納めることになります。取手市のように、住宅地と農地が隣り合う地域では、将来の相続や売却を見据えて早めに制度の概要を押さえておくことが大切です。
納税猶予の対象となる農地と受贈者の主な要件
制度の対象となるのは、農業の用に供している農地や、採草放牧地・準農地のうち一定のものです。贈与する側と贈与を受ける側には、それぞれ次のような要件があります。細かな条件は年度や区分によって異なるため、実際に利用する際は必ず最新の内容を確認してください。
| 区分 | 主な要件の目安 |
|---|---|
| 贈与者(農地を渡す人) | 農業を営んでいる個人で、農地の大部分を一括して後継者に贈与すること |
| 受贈者(農地を受け取る人) | 贈与の時点で成人であり、一定期間以上農業に従事してきた後継者として、農業委員会の確認を受けられること |
| 対象となる農地 | 農業の用に供されている農地など。市街化区域内の農地は対象外となる場合があるため、区域の確認が必要 |
| 担保の提供 | 猶予を受ける税額と利子税に見合う担保(農地そのものを担保にできる場合が多い)を提供すること |
要件を満たすかどうかの判断は、農地の場所や面積、これまでの営農状況によって変わります。取手市の農地であれば、取手市農業委員会事務局へ事前に相談しておくと、提出書類の見落としを防げます。
申請の期限と提出する書類の流れ
納税猶予を受けるには、贈与を受けた翌年の贈与税の申告期限(原則として2月1日から3月15日まで)までに、税務署へ申告と担保の提供を行う必要があります。この期限を過ぎてしまうと、特例の適用を受けられなくなるおそれがあるため、贈与の時期は早めに計画しておきましょう。
- 贈与の前に、農業委員会へ相談し、必要な証明書の取得方法を確認する
- 農地の名義変更(所有権移転登記)と、農地法に基づく許可または届出の手続きを進める
- 贈与を受けた翌年の期限までに、税務署へ贈与税の申告書と猶予の適用を受けるための書類を提出する
- 猶予を受けた後は、数年ごとに「継続届出書」を提出し、営農を続けていることを報告する
提出書類は多く、農業委員会・法務局・税務署と窓口が分かれます。税理士や司法書士と分担して進めると、申請の抜け漏れを減らせます。
贈与者が亡くなったときの相続税との関係
農地の贈与税納税猶予で見落とされやすいのが、贈与者が亡くなったときの扱いです。贈与者の死亡により猶予されていた贈与税は免除されますが、その農地は贈与者から相続により取得したものとみなされ、相続税の計算に加えられます。つまり「贈与税は免除されても、相続税の対象にはなる」という点を理解しておく必要があります。
一定の要件を満たせば、この農地について今度は相続税の納税猶予を受けられる場合もあります。相続人が複数いる家庭では、農地を受け取る人とそれ以外の相続人との間で、財産の分け方に不公平感が出やすいため、遺産分割の話し合いを早めに始めておくと安心です。実家の分け方で悩む場合は、兄弟で実家じまいを進めるときの分け方と話し合いの順番も参考にしてください。
生前贈与・相続・売却を比べる|農地を引き継ぐ3つの選択肢
| 選択肢 | 税金の考え方 | 向いているケース |
|---|---|---|
| 納税猶予つきの生前贈与 | 贈与税の納付を先送りできるが、営農継続などの条件がある | 後継者がいて、今後も農業を続ける予定がある場合 |
| 相続による取得 | 相続税の対象になる。要件を満たせば相続税の納税猶予の特例を受けられる場合もある | 贈与者の死亡後に引き継ぐ場合 |
| 売却して現金化 | 譲渡所得税などの対象。農地法の許可や転用の手続きが必要になる場合が多い | 後継者がおらず、農業を続ける予定がない場合 |
どの方法が有利かは、農地の評価額、家族構成、将来の営農計画によって大きく変わります。税金の仕組みを整理したうえで、税理士・農業委員会・不動産会社の三者に相談するのが現実的です。相続した土地の手放し方については、相続土地国庫帰属制度の費用と手続きの解説も役立ちます。
納税猶予を受けたあとに注意したい行動
- 農地を売却・転用・貸付すると、猶予が打ち切られ、猶予された税額と利子税の納付が必要になる場合がある
- 継続届出書の提出を忘れると、猶予の取消しにつながるおそれがある
- 後継者が病気などで農業を続けられなくなった場合は、すぐに税務署や農業委員会へ相談する
- 固定資産税の通知書に農地が混在している場合は、地目や評価の見方を確認しておく(固定資産税の納税通知書の見方)
農地の将来に迷ったときは|ハウスドゥ 取手戸頭へご相談ください
農地の贈与や相続は、税金・農地法・登記が絡み合うため、一人で判断するのは難しい分野です。ハウスドゥ 取手戸頭では、取手市周辺の土地・空き家・相続不動産の売却相談を承っています。農地そのものの取扱いは農業委員会や税理士の領域ですが、「農地以外の実家や宅地をどうするか」「相続した不動産を売却したほうがよいか」といったご相談には、地域の実情を踏まえてお答えできます。認知症などで売却が難しくなる前に準備したい方は、認知症になったら実家は売れない?成年後見制度の基本もあわせてご覧ください。
山林や、使われなくなった土地の売却を考えている方は、相続した山林を売却する方法も参考になります。
よくある質問
Q. 農地の贈与税納税猶予とはどのような制度ですか?
A. 農業を営む親から農地の生前贈与を受けた場合に、贈与税の納税を猶予する制度です。免除ではなく、原則として贈与者が死亡するまで農業を継続することを条件に納税が先送りされる仕組みで、途中で農業をやめたり農地を売却・転用したりすると、猶予されていた税額に利子税を加えて納付しなければなりません。
Q. 納税猶予を受けるために農業委員会の証明は必要ですか?
A. はい。納税猶予の適用を税務署に申告する際は、農業委員会が発行する「適格者証明書」などの証明書類の添付が必要です。取手市の場合、取手市農業委員会事務局(取手市寺田5139番地、電話0297-74-2141)で手続きの案内を受けられます。
Q. 納税猶予中の農地を売却するとどうなりますか?
A. 猶予されている贈与税に加え、猶予期間に応じた利子税をまとめて納付する必要があります。特に贈与を受けてから間もない時期に売却すると、利子税を含めた負担が大きくなる場合があるため、売却を検討する際は事前に税理士へ相談することをおすすめします。
Q. 後継者がおらず、将来的に農地を手放したい場合はどうすればよいですか?
A. 納税猶予を受けずに農地を相続・贈与する、または猶予の要件を満たさないまま将来売却する選択肢もあります。担い手がいない農地は、農地バンク(農地中間管理機構)への貸付や、農地法の許可を得たうえでの売却など複数の選択肢があるため、農業委員会や不動産会社に早めに相談することが重要です。
Q. 農地のまま売却するのと、宅地に転用してから売却するのはどちらが有利ですか?
A. 立地や都市計画区域の指定によって有利不利が異なります。市街化区域内の農地は転用の許可(届出)が比較的容易な一方、市街化調整区域内の農地は転用が制限される場合があります。どちらが有利かは個別の判断が必要なため、農業委員会への確認とあわせて不動産会社に相談することをおすすめします。
Q. 納税猶予の適用を受けた農地は、いつまで農業を続ける必要がありますか?
A. 原則として、贈与者が死亡するまで、または贈与を受けた人が20年以上農業を継続するまで(三大都市圏の特定市以外の田畑等の場合の一例)猶予が継続します。都市営農農地等など区分によって要件が異なるため、詳細は税務署または税理士に確認してください。
Q. 農地の生前贈与で相続税はかからなくなりますか?
A. いいえ。贈与税の納税猶予を受けた農地は、贈与者が亡くなると贈与者から相続により取得したものとみなされ、相続税の計算に加えられます。贈与税の猶予は免除されますが、相続税の対象からは外れません。
Q. 納税猶予の申請期限はいつまでですか?
A. 原則として、贈与を受けた翌年の贈与税の申告期限(2月1日から3月15日まで)です。担保の提供や農業委員会の証明書類も、この期限までに準備する必要があります。
Q. 納税猶予を受けた後に提出が必要な書類はありますか?
A. 猶予を受けている間は、数年ごとに継続届出書を税務署へ提出し、営農を続けていることを報告する必要があります。提出を怠ると猶予の取消しにつながるおそれがあります。
Q. 相続人が複数いる場合、農地の生前贈与はトラブルになりませんか?
A. 農地を受け取る後継者とそれ以外の相続人で財産の分け方に差が出るため、揉める原因になりやすい点です。生前に家族で話し合い、必要に応じて税理士や専門家を交えて分け方を整理しておくことをおすすめします。
まとめ
農地の贈与税納税猶予は「免除」ではなく「先送り」の制度であり、途中で売却・転用すると利子税とあわせた納付が必要になります。取手市農業委員会での証明手続きや、将来の売却可能性を踏まえた判断が重要です。農地の将来的な活用や売却でお悩みの際は、ハウスドゥ 取手戸頭までご相談ください。
取手市の不動産売却・買取のご相談は「ハウスドゥ 取手戸頭」まで
電話:0120-565-072/LINEでの無料相談:https://lin.ee/sXRFcWL/無料査定フォームはこちら
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


