
抵当権とは、お金を借りた人が返済できなくなったときに、担保に入れた土地や建物を競売にかけ、その代金から優先的に返済を受けられる権利です。住宅ローンを組むと、銀行などの金融機関が購入した家と土地に抵当権を設定します。返済を続けている間はそのまま住めますが、売却するときは抵当権の抹消が欠かせません。
この記事では、取手市で不動産の売却や住み替えを考えている方に向けて、抵当権の意味、設定費用、住宅ローンとの関係、抹消と売却の進め方を順番に解説します。専門用語はできるだけ言い換え、初めての方にも読み進めやすい内容にしています。
抵当権とは?わかりやすく解説
抵当権の意味は「返せないときの備え」
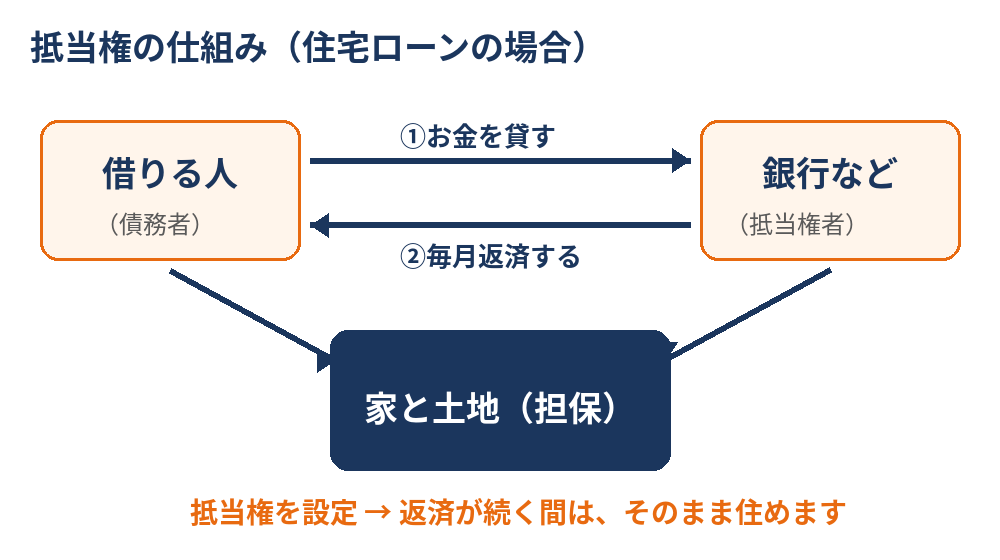
抵当権は、民法に定められた「担保物権」のひとつです。お金を貸す側(債権者)にとっては、返済が滞ったときに担保の不動産を競売にかけ、その売却代金から回収できるという安心材料になります。借りる側にとっては、担保を差し出すことで、無担保よりも大きな金額を長い期間で借りやすくなるという利点があります。
「抵当に入れる」「抵当とは」の意味
「家を抵当に入れる」とは、その不動産に抵当権を設定して担保にすることをいいます。この表現から「家を取り上げられる」と誤解されがちですが、抵当権は返済が続いている限り実行されません。家に住む権利や使う権利は、これまでどおり所有者にあります。
抵当権者・抵当権設定者・債務者の違い
抵当権の話には似た言葉が並ぶため、まず役割を整理しておきましょう。
| 用語 | 意味 | 住宅ローンでの例 |
|---|---|---|
| 抵当権者 | 抵当権を持つ人(お金を貸した側) | 銀行・信用金庫などの金融機関 |
| 抵当権設定者 | 自分の不動産に抵当権を付けた人 | 家と土地の所有者 |
| 債務者 | お金を借りている人 | ローンを組んだ本人 |
多くの場合、債務者と抵当権設定者は同じ人です。ただし親が自分の土地を担保に子のローンを支える場合のように、別人になるケースもあります。
住宅ローンと抵当権の関係
なぜ住宅ローンでは抵当権を設定するのか
住宅ローンは金額が大きく、返済期間も数十年に及びます。金融機関は貸し倒れのリスクを抑えるため、購入する不動産そのものを担保にします。住宅ローン担保として、抵当権の設定登記をすることが融資の条件になっているのが一般的です。
登記簿ではどう見える?
抵当権は、法務局で取得できる登記事項証明書の「権利部(乙区)」に記録されます。債権額、利息、債務者、抵当権者の名称などが載り、複数の抵当権がある場合は順位番号で優先順位が分かります。読み方や取得方法は登記事項証明書とは?取得方法・見方・費用で詳しく解説しています。
順位(1番抵当権・2番抵当権)の考え方
同じ不動産に複数の抵当権があるときは、登記した順番が優先順位になります。競売で代金が全額に届かなければ、1番抵当権者が先に回収し、残りを2番抵当権者が受け取ります。この仕組みは、売却時に「残りのローン以外にも借入れがないか」を確認する重要性にもつながります。
抵当権の設定費用はいくら?
登録免許税と司法書士報酬が中心
抵当権設定にかかる主な費用は、登記のときに国へ納める登録免許税と、手続きを依頼した司法書士への報酬です。住宅ローンの契約時には、金融機関の手数料や保証料などとあわせて案内されるのが一般的です。
| 費用項目 | 目安 |
|---|---|
| 登録免許税(抵当権設定登記) | 債権額の0.4%(要件により軽減税率の適用あり) |
| 司法書士報酬 | 事務所により異なる(見積りで確認) |
| 抵当権抹消時の登録免許税 | 不動産1個につき1,000円 |
たとえば債権額3,000万円なら、原則の税率で計算すると登録免許税は12万円(3,000万円×0.4%)が目安です。金額は借入条件や制度の適用状況で変わるため、必ず金融機関や司法書士の見積りで確認してください。
抵当権の設定登記の流れ
抵当権の設定は、ローンの決済・引渡しの日に、購入した不動産の所有権移転登記とあわせて行われることが多く、司法書士が一括して申請します。買主が自分で行う場面は少なく、書類への署名・押印や費用の準備が中心です。
抵当権の種類と関連する権利
抵当権と根抵当権の違い
抵当権が特定の1つの借入れを担保するのに対し、根抵当権は一定の範囲内で繰り返し生じる債務を、上限額(極度額)まで担保する権利です。事業用融資など、借入れと返済を繰り返す取引で使われます。住宅ローンでは通常の抵当権が使われるのが一般的です。
抵当権と質権の違い
質権も、債権を担保するための権利という点では抵当権と同じです。大きな違いは、質権は担保にする物を債権者に預ける(占有させる)のが基本であるのに対し、抵当権は所有者がそのまま使い続けられる点です。不動産の担保で抵当権がよく使われるのは、住み続けながら融資を受けられるためです。
転抵当権とは
転抵当権とは、抵当権者が自分の持つ抵当権を、別の借入れの担保として使う仕組みです。一般の売却や購入では目にする機会は多くありませんが、登記事項証明書に記載されていた場合は、意味を確認しておくと安心です。
法定地上権や抵当権消滅請求など、知っておきたい関連制度
土地と建物が別々の所有者になった場合に建物を守る「法定地上権」や、第三者が代価を支払って抵当権を消してもらう「抵当権消滅請求」などの制度があります。複雑なケースでは専門家の確認が欠かせません。
抵当権があると売却はどうなる?
売却するには抵当権の抹消が必要
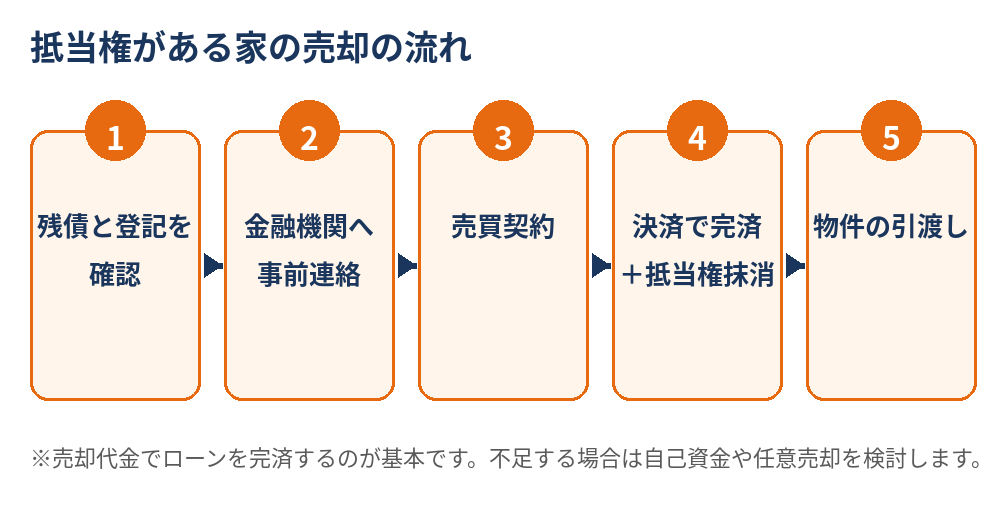
買主は、抵当権のない状態の不動産を購入するのが原則です。そのため売却時は、売却代金でローンを完済し、引渡しと同時に抵当権抹消登記を行います。この一連の流れは、売買契約から決済までの過程に組み込まれています。全体の流れは取手市の一戸建て売却の流れ【8ステップ】も参考にしてください。
ローン残高より売却額が高い場合
売却代金がローン残高を上回る「アンダーローン」なら、決済日に代金の一部で完済し、抵当権を抹消します。差額が手元に残るため、手続きは比較的スムーズです。抹消の具体的な書類や費用は、抵当権の抹消手続きとは?必要書類・費用・自分でできる方法で詳しく解説しています。
ローン残高より売却額が低い場合(オーバーローン)
売却額がローン残高に届かない「オーバーローン」では、不足分を自己資金で補うか、金融機関の同意を得て売却する任意売却を検討することになります。住み替えのタイミングや資金計画はオーバーローンの住み替え|売り先行と買い先行で整理しています。
返済が難しくなったときの選択肢
返済が滞ると、抵当権者は最終的に競売を申し立てることができます。競売は市場価格より低くなりやすく、時間や心理的な負担も大きくなります。返済が厳しくなる前に、住宅ローンの返済が困難な時は任意売却が良い理由や、転勤などでローンが残る場合の判断を扱った転勤で家をどうする?住宅ローン残債と売却の判断を読み、早めにご相談ください。
抵当権の抹消のポイント
完済しても自動では消えない
ローンを完済しても、登記簿上の抵当権は残ったままです。金融機関から届く抵当権解除証書や委任状などを使って、抹消登記を申請します。放置すると、売却や相続の場面で書類の再発行や関係者の確認に手間がかかることがあります。
抹消にかかる費用と期間の目安
登録免許税は不動産1個につき1,000円です。土地と建物で2個なら2,000円が目安です。司法書士に依頼する場合は別途報酬がかかります。書類がそろえば、申請から完了まで、おおむね1〜2週間を見ておくと安心です(法務局の混雑状況により変わります)。
抵当権の時効について
抵当権は、債務者や設定者との関係では、借入れの債権と同時でなければ時効で消えないと民法で定められています。「古い抵当権だから放っておけばいい」とは考えず、確実に抹消登記を行うことが安全です。
取手市で抵当権のある不動産を売るときの注意点
まず登記事項証明書で現状を確認する
取手市内の戸建てやマンション、取手駅周辺・戸頭エリアの物件を問わず、売却の第一歩は登記簿の確認です。抵当権の債権額や、複数の抵当権がないかを把握すると、残債と売却価格の見通しが立てやすくなります。
金融機関への事前連絡が大切
売却を決めたら、早めに借入れ先へ連絡し、残高の確認と完済手続きの流れを聞いておきます。繰り上げ返済の手数料や、必要な期間も確認しましょう。決済日までに準備が間に合うよう、不動産会社と日程を共有しておくことが大切です。
買取なら抵当権の整理も一体で進めやすい
「ローンが残っていて不安」「早く整理したい」という場合は、不動産会社による買取という方法もあります。ハウスドゥ 家・不動産買取専門店として、取手市の物件に関する残債の整理を含めたご相談に対応しています。売却の可否は物件と残債の状況しだいのため、まずは現状をお聞かせください。
相続した不動産に抵当権が付いているときの注意点
相続した家に抵当権が残っていたら
親から相続した家の登記簿に、抵当権が付いたままになっていることがあります。借りたお金を完済済みなのに抹消されていない場合もあれば、まだローンが残っている場合もあります。まずは登記事項証明書で債権額と抵当権者を確認し、金融機関へ残債の有無を問い合わせることが出発点です。団体信用生命保険に加入していたかどうかで、債務の扱いは変わります。
相談先と情報の集め方
抵当権の抹消や相続登記は、司法書士に依頼する方法があります。売却を考えている場合は、不動産会社の無料相談で、残債と売却見込み額を並べて整理してもらうと判断しやすくなります。登記事項証明書、ローンの返済予定表、金融機関からの通知など、手元の情報を活用して、現状を一度書き出しておきましょう。専門家の説明を受ける前に整理しておくだけでも、相談が進めやすくなります。
抵当権に関するよくある質問(FAQ)
Q. 抵当権とは一言でいうと何ですか?
A. お金を借りた人が返済できなくなったときに、担保にした土地や建物を競売にかけて、その代金から他の債権者よりも優先して回収できる権利です。住宅ローンでは銀行などが、購入する家と土地に抵当権を設定するのが一般的です。
Q. 抵当権を設定されると、家に住めなくなりますか?
A. いいえ。抵当権は不動産の占有を取り上げる権利ではありません。返済を続けている限り、これまでどおり住み続けられ、売却や賃貸もできます。ただし売却するときは、買主に引き渡す前に抵当権を抹消する必要があります。
Q. 抵当権の設定費用はいくらかかりますか?
A. 主な費用は登録免許税と司法書士報酬です。登録免許税は原則として借入額(債権額)の0.4%で、たとえば3,000万円なら12万円が目安です。住宅ローンでは要件を満たすと軽減税率が使える場合があるため、金融機関や司法書士に確認してください。
Q. ローンを完済したら、抵当権は自動で消えますか?
A. 自動では消えません。完済後に、金融機関から届く書類を使って抵当権抹消登記を申請する必要があります。放置すると売却時に慌てることになるため、完済したら早めに手続きしましょう。
Q. 抵当権が付いたままの家は売れますか?
A. 売却は可能ですが、原則として売却代金で残りのローンを完済し、引渡しと同時に抵当権を抹消します。売却額がローン残高に届かないオーバーローンの場合は、自己資金での補填や任意売却などの方法を検討します。
Q. 抵当権と根抵当権はどう違いますか?
A. 抵当権は特定の1つの借入れを担保するのに対し、根抵当権は一定の範囲内で繰り返し発生する取引の債務をまとめて、上限額(極度額)まで担保します。事業用融資などで使われることが多い制度です。
Q. 抵当権の抹消は自分でもできますか?
A. できます。金融機関から受け取った書類と登記事項証明書を用意し、法務局へ申請します。登録免許税は不動産1個につき1,000円です。手間が不安な場合は司法書士に依頼する方法もあります。
Q. 相続した家に抵当権が付いたままです。どうすればよいですか?
A. まず登記事項証明書で債権額と抵当権者を確認し、金融機関へ残債の有無を問い合わせます。完済済みであれば、抹消登記の手続きを進めます。ローンが残っている場合は、団体信用生命保険の加入状況などによって扱いが異なるため、司法書士や不動産会社の無料相談で整理することをおすすめします。
まとめ|抵当権を正しく理解して、安心して売却・住み替えを
抵当権は、返済が滞ったときの備えとして金融機関が設定する権利で、住宅ローンを組むと原則として付きます。返済を続けている間は住み続けられ、売却もできますが、引渡しの前に抵当権の抹消が必要です。設定費用の目安は債権額の0.4%、抹消は不動産1個につき1,000円が基本です。取手市で売却や住み替えをお考えなら、残債と抵当権の状況を整理するところから、ハウスドゥ 取手戸頭店へお気軽にご相談ください。
お電話でのご相談:0120-565-072|ページ下のフォームから無料相談
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


